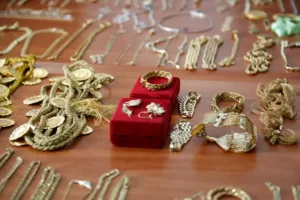
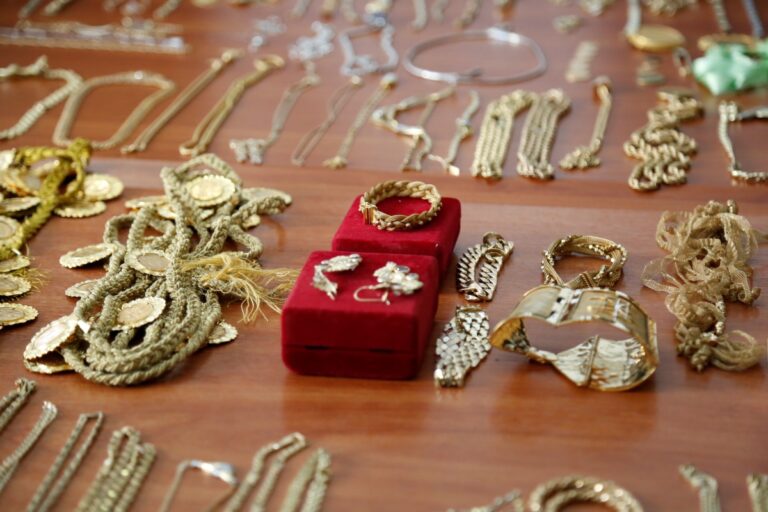
Μια ιδιαίτερη φορολογική υπόθεση, με πρωταγωνιστές πανάκριβα κοσμήματα που φέρονταν να αποτελούν οικογενειακά δώρα, αποκαλύπτει απόφαση της Διεύθυνσης Επίλυσης Διαφορών (ΔΕΔ) της ΑΑΔΕ. Η υπόθεση αφορά γυναίκα η οποία εισέπραξε 506.782 ευρώ από πωλήσεις κοσμημάτων το 2016, αλλά βρέθηκε αντιμέτωπη με φόρους και πρόστιμα συνολικού ύψους 405.722,86 ευρώ.
Η ίδια υποστήριξε ότι δεν επρόκειτο για εμπορεύματα, αλλά για προσωπικά περιουσιακά στοιχεία που της είχε χαρίσει ο πατέρας της και τα οποία κατείχε για περισσότερο από μία δεκαετία. Ωστόσο, οι φορολογικές αρχές δεν αποδέχθηκαν τους ισχυρισμούς της, καθώς δεν προσκομίστηκαν επαρκή στοιχεία για τον χρόνο και τον τρόπο απόκτησης των κοσμημάτων.
Οι τρεις πωλήσεις
Η υπόθεση ξεκίνησε από έλεγχο του Κέντρου Ελέγχου Φορολογουμένων Μεγάλου Πλούτου (ΚΕΦΟΜΕΠ) στους τραπεζικούς λογαριασμούς της φορολογούμενης, στην Ελλάδα και στο εξωτερικό. Από τις διασταυρώσεις προέκυψαν τρεις σημαντικές εισπράξεις το 2016:
Στις 14 Μαρτίου, 175.000 δολάρια ή 157.388,25 ευρώ.
Στις 28 Ιουνίου, 76.000 δολάρια ή 68.635,42 ευρώ.
Στις 26 Ιουλίου, 308.750 δολάρια ή 280.758,39 ευρώ.
Διαβάστε Επίσης

Συνολικά, οι πωλήσεις απέφεραν 506.782,06 ευρώ.
Η γυναίκα προσκόμισε παραστατικά από την εταιρεία που αγόρασε τα κοσμήματα και στοιχεία επικοινωνίας με την επιχείρηση. Τα έγγραφα, όμως, αποδείκνυαν τις συναλλαγές και όχι την προέλευση των αντικειμένων.
«Ήταν δώρα του πατέρα μου»
Με την προσφυγή της, η φορολογούμενη αμφισβήτησε τον χαρακτηρισμό των εισπράξεων ως επιχειρηματικού εισοδήματος. Υποστήριξε ότι τα κοσμήματα αποτελούσαν δώρα του πατέρα της και ότι τα χρησιμοποιούσε από κοινού με τη μητέρα της, η οποία είχε αποβιώσει τον Οκτώβριο του 2003. Επικαλέστηκε τη φορολογική εξαίρεση για περιουσιακά στοιχεία που αποκτήθηκαν με κληρονομιά, δωρεά από συγγενή μέχρι δεύτερου βαθμού ή διακρατήθηκαν περισσότερο από πέντε χρόνια.
Οι ελεγκτές, ωστόσο, διαπίστωσαν ότι πραγματοποιήθηκαν τρεις ομοειδείς συναλλαγές μέσα σε διάστημα μικρότερο των έξι μηνών, ενώ πωλήσεις κοσμημάτων συνεχίστηκαν, σύμφωνα με την έκθεση ελέγχου, και το 2017 και το 2018. Κατά το άρθρο 21 του Κώδικα Φορολογίας Εισοδήματος, τρεις ομοειδείς συναλλαγές μέσα σε ένα εξάμηνο θεωρούνται συστηματική διενέργεια πράξεων.
Τα δικαιολογητικά που έλειπαν
Καθοριστική για την απόρριψη της προσφυγής ήταν η έλλειψη αποδεικτικών στοιχείων. Σύμφωνα με τη ΔΕΔ, δεν προσκομίστηκε δήλωση δωρεάς ή κληρονομιάς, πιστοποιητικό αυθεντικότητας, έκθεση εκτίμησης ή άλλο αξιόπιστο έγγραφο που να τεκμηριώνει την προέλευση και το ιστορικό των κοσμημάτων. Ούτε κατά την εξέταση της προσφυγής υποβλήθηκαν νέα δικαιολογητικά. Έτσι, η υπηρεσία έκρινε ότι δεν αποδείχθηκε ο χρόνος ή ο τρόπος απόκτησής τους.
Ο λογαριασμός των 405.723 ευρώ
Ο έλεγχος εντόπισε επίσης διαφορά 13.505,50 ευρώ μεταξύ δηλωμένων αποδοχών της φορολογούμενης ως μέλους διοικητικού συμβουλίου και τραπεζικών πιστώσεων. Τα συνολικά ποσά που προστέθηκαν από τον έλεγχο ανήλθαν σε 520.287,56 ευρώ. Καταλογίστηκαν φόρος εισοδήματος 234.129,40 ευρώ, πρόστιμο ανακρίβειας 117.064,70 ευρώ και εισφορά αλληλεγγύης 52.028,76 ευρώ. Με πρόσθετο πρόστιμο 2.500 ευρώ, ο συνολικός καταλογισμός έφτασε τα 405.722,86 ευρώ. Με την απόφαση 203Ε/2023, η ΔΕΔ απέρριψε την προσφυγή και επικύρωσε τις πράξεις του ελέγχου. Η υπόθεση αναδεικνύει τη σημασία των δικαιολογητικών όταν πωλούνται οικογενειακά κειμήλια μεγάλης αξίας. Άλλο είναι να αποδεικνύεται η πώληση ενός κοσμήματος και άλλο να τεκμηριώνεται ότι αποτελούσε προσωπική περιουσία που καλύπτεται από τη φορολογική εξαίρεση.