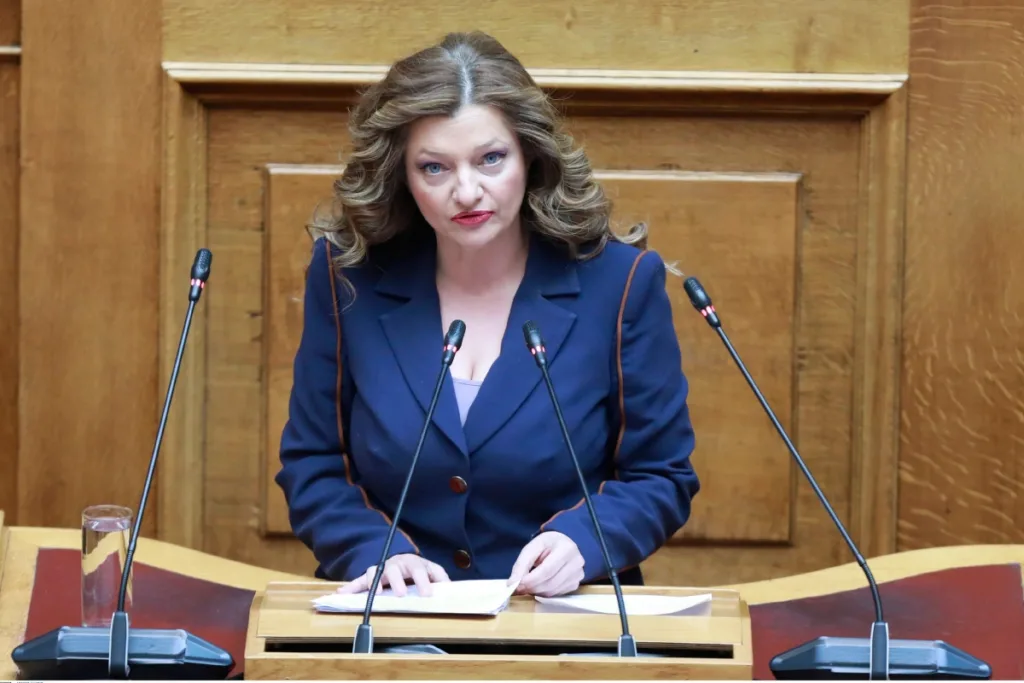
«Οποιοδήποτε καλοπροαίρετος διαβάσει τις 16 παρεμβάσεις που κάνει το νομοσχέδιο, δεν μπορεί παρά να απορρίψει την κριτική ότι αυτές είναι σε συνεννόηση με τους services» τόνισε ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης, ολοκληρώνοντας την δεύτερη ανάγνωση του σχεδίου νόμου για την ενίσχυση εποπτείας των απαιτήσεων από δάνεια και πιστώσεις και την προστασία των συνεπών οφειλετών.
Απαντώντας στις αναφορές των εισηγητών και των αγορητών των κομμάτων της αντιπολίτευσης που μίλησαν για «κοινοβουλευτική ήττα της κυβέρνησης που αναγκάστηκε να αποσύρει το άρθρο 23 του νομοσχεδίου», ο κ. Πιερρακάκης είπε: «Αλήθεια, ποιον πιστεύετε ότι ενδιαφέρουν όλα αυτά και μια τέτοιου είδους κοκορομαχία. Η ουσία είναι το πώς βελτιώνεις τη ζωή των πολιτών εκεί έξω. Γιατί εκεί έξω υπάρχει ένας κόσμος που έχει την ανάγκη ενός κράτους που του δίνει το χέρι και δεν του κουνάει το δάκτυλο».
Ο κ. Πιερρακάκης επισήμανε ότι σε όλη την θητεία του επί επτά χρόνια ως υπουργός, σε όλα τα νομοσχέδια που έχει φέρει στη Βουλή, «πάντα υπάρχουν τροπολογίες που προσθέτουν πράγματα. Γιατί πραγματικά κάνουμε πρόσθετες επεξεργασίες, αλλά και αυτή είναι η ιδέα του κοινοβουλευτικού διαλόγου στην οποία πιστεύω ειλικρινά».
Οι καλές ιδέες, είπε ο υπουργός «δεν περισσεύον, όλοι κερδίσουμε από αυτές, γιατί τελικά αυτός που κερδίζει είναι η κοινωνία» και συνεπώς, «όποια καλή ιδέα έρθει από οποιονδήποτε, με μεγάλη χαρά θα σας πω: ‘Πάμε. Μαζί’. Γιατί δεν είναι μόνο ηθικά αυτό σωστό, αλλά και πραγματικά».
«Οι συζητήσεις για το ποιος οπισθοχωρεί, ή το ποιος ‘χοροπηδάει’, δεν ενδιαφέρουν κανένα, μα κανέναν εκεί έξω. Αυτό που ενδιαφέρει τους πολίτες, είναι το ποιος δίνει λύσεις στην ζωή του» εκτίμησε ο κ. Πιερρακάκης.
Η διαφωνία με πολλές προτάσεις που έχουν ακουστεί, είπε στη συνέχεια ο υπουργός, είναι ότι «αυτές έχουν χαρακτήρα συνθημάτων» και «στερούνται εκείνη την τομή και την ισορροπία που χρειάζεται ώστε να λειτουργεί συνολικά το οικονομικό σύστημα, η ελληνική οικονομία, η τραπεζική πίστη, η μείωση των κόκκινων δανείων, με πρακτικό όμως τρόπο».
Διαβάστε Επίσης

Οι γενικές αναφορές «θέλουμε αυστηρά πρόστιμα στους servicers» σχολίασε ο υπουργός, είναι σαν να λέμε «θέλουμε την παγκόσμια ειρήνη» αυτό όμως θα πρέπει να πούμε πρακτικά πώς θα γίνει». Μιλώντας σε προσωπικό τόνο, επισήμανε πως «από την πρώτη ημέρα στο υπουργείο, αυτό που προσπαθώ να κάνω είναι να βελτιώσω τις συνθήκες για τους οφειλέτες» είπε, και αναφέρθηκε σε 8 νομοθετικές πρωτοβουλίες που έχουν ήδη ληφθεί.
Εξωδικαστικός μηχανισμός – Ιδιωτικό χρέος
Aναφερόμενος στις επικρίσεις της αντιπολίτευσης περί «αποτυχίας του εξωδικαστικού μηχανισμού» ο κ. Πιερρακάκης ανέφερε ότι «έχουμε 70.000 ρυθμίσεις, με αρχικές οφειλές ύψους 21,21 δισ. ευρώ και από αυτές επιτεύχθηκαν 8.172 ρυθμίσεις, εκ των οποίων 569 αφορούσαν ευάλωτους πολίτες, πάνω από 600 άτομα έσωσαν το σπίτι τους».
Για διμερείς ρυθμίσεις μεταξύ δηλαδή δανειοληπτών και πιστωτών, είπε ότι «οι ρυθμίσεις και αναδιαρθρώσεις δανείων το 2025, ήταν ύψους 6,8 δισ. ευρώ, αυξημένες κατά 9% έναντι του 2024 και σε διμερή βάση ρυθμίστηκαν δάνεια 3,6 δισ. ευρώ». Γενικότερα, η εικόνα του Ιδιωτικού χρέους, «από το 2018 έχει μειωθεί και ο δείκτης ληξιπρόθεσμου ιδιωτικού χρέους, ως ποσοστό, έχει παρουσιάσει σημαντική μείωση άνω του 14%».
Ειδικά για τα κόκκινα δάνεια σε τράπεζες και servicers, ο υπουργός είπε πως «έχουν μειωθεί. Από 99,7 δισ. ευρώ το 2018, είμαστε σήμερα στα 72,4 δισ. ευρώ. Ο δείκτης μεταξύ μη εξυπηρετούμενων δανείων προς εξυπηρετούμενο δανεισμό, από το 101,3% που ήταν το 2018, σήμερα είμαστε στο 39,7%».
Οι 16 παρεμβάσεις του νομοσχεδίου
«Οποιοδήποτε καλοπροαίρετος άνθρωπος διαβάσει αυτές τις 16 παρεμβάσεις που κάνει το νομοσχέδιο, δεν μπορεί παρά να απορρίψει την κριτική ότι αυτές είναι σε συνεννόηση με του servicers» είπε ο κ. Πιερρακάκης. Πρόκειται είπε, για μία κριτική, που όσο την ακούει «πονάει το μυαλό μου» και αναρωτήθηκε «ποιος μπορεί να διαφωνήσει με τα μέτρα αυτά, μέρος των οποίων και τα κόμματα της αντιπολίτευσης έθεταν στον κοινοβουλευτικό έλεγχο και οι πολίτες στο γραφείο μου;».
Ευθύνη μας, είπε ο υπουργός, είναι να λειτουργήσει και το τραπεζικό σύστημα και να υπάρχει ένα μέτρο». Δεν μπορεί όμως «να υπάρξουν υπερβολές στη χαλάρωση της ρύθμισης. Πρέπει να υπάρχει πάρα πολύ αυστηρή εποπτεία, αλλά και ούτε σταύρωμα κανενός. Ζήσαμε την λεκτική υπερβολή του να θέλουμε να σταυρώσουμε κόσμο το 2015 και εδώ έχουμε την ευθύνη αυτό να μην επαναληφθεί. Ο κόσμος ζητάει μέτρο, κανόνες, και ένα χέρι βοήθειας για κάθε οικογένεια και κάθε επιχείρηση που θέλει να βοηθηθεί, σε όσους θέλουν να βγάλουν το κεφάλι τους έξω από το νερό».
Ο υπουργός επίσης, απέρριψε τον χαρακτηρισμό της εισηγήτριας της μειοψηφίας, Μιλένας Αποστολάκη «περί αλαζονικού ύφους του υφυπουργού Δημήτρη Μακρόπουλου» λέγοντάς της πως «δεν τον αποδέχομαι. Για μένα ο κ. Μαρκόπουλος είναι πολύτιμος συνεργάτης. Επτά χρόνια που έρχομαι στην Βουλή ως υπουργός δεν έχω κάνει χαρακτηρισμό για κανέναν σας. Και επειδή τιμώ την πολιτεία σας, θεωρώ ότι του χρωστάτε μια συγγνώμη».
«Πυρά» Πιερρακάκη σε Τσίπρα: «Είναι ο μεγάλος πατερούλης των funds» – Άγρια επίθεση και στο ΠΑΣΟΚ για servicers
Ο υπουργός Οικονομικών Κυριάκος Πιερρακάκης εξαπέλυσε άγρια πυρά νωρίτερα, κατά του Αλέξη Τσίπρα, από το βήμα της Βουλής, χαρακτηρίζοντας τον πρώην πρωθυπουργό «πατερούλη των μεγάλων funds».
Η αναφορά έγινε κατά την παρουσίαση των νέων κυβερνητικών παρεμβάσεων, με τις οποίες προβλέπεται σταθερό επιτόκιο 3% για όλη τη διάρκεια της ρύθμισης μέσω του εξωδικαστικού μηχανισμού για ευάλωτους και επιλέξιμους οφειλέτες, καθώς και δεκαπλασιασμός του ανώτατου προστίμου που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στους servicers.
Ο Κυριάκος Πιερρακάκης χαρακτήρισε τον Αλέξη Τσίπρας ως τον «μεγάλο πατερούλη των funds στην Ελλάδα» αναφέροντας πως: «ακούω υπαινιγμούς “ ποιος έγραψε το άρθρο 23, ποιοι το υπαγόρευσαν”» ανέφερε ο υπουργός, απαντώντας «ποιοι λέτε να μας το υπαγόρευσαν; Οι servicers στους οποίους επιβάλουμε πρόστιμα; Μήπως οι servicers μας ζήτησαν να τους επιβάλουμε προθεσμίες; Οι servicers ήρθαν και μας είπαν βάλτε μας περισσότερες υποχρεώσεις, περιορίστε τις απαιτήσεις μας;».
Αφού υπεραμύνθηκε της διάταξης που, όπως είπε, «υπηρετούσε τον στόχο της απλοποίησης της διαδικασίας εφαρμογής μιας ρύθμισης που είχε ήδη συμφωνηθεί μεταξύ δανειολήπτη και πιστωτή», υποστήριξε ότι δεν επέτρεπε στους servicers να μετατρέπουν μονομερώς οποιοδήποτε δάνειο σε εκτελεστό τίτλο και ότι ο οφειλέτης διατηρούσε τη δικαστική προστασία και τα ένδικα μέσα του.
Επίθεση στο ΠΑΣΟΚ
Παράλληλα, πέταξε το γάντι στην αντιπολίτευση, καλώντας τα κόμματα να υπερψηφίσουν το νομοσχέδιο, το οποίο, όπως υποστήριξε, περιλαμβάνει συνολικά 16 διατάξεις υπέρ των πολιτών.
Συγκριμένα, στρεφόμενος κατά του ΠΑΣΟΚ, ο υπουργός Οικονομικών ζήτησε να ξεκαθαρίσει τη στάση του στην ψηφοφορία. «Θα επιλέξετε το δρόμο της υπεύθυνης αντιπολίτευσης ή του εύκολου λαϊκισμού; Ποια κυβέρνηση φέρνει αυτά τα μέτρα; Και ποια αντιπολίτευση δεν ψηφίζει αυτές τις αποφάσεις; Η ώρα των συνθημάτων τελείωσε, η ώρα της ψήφου έφτασε και αυτή θα την κρίνουν οι πολίτες», είπε.
Πιερρακάκης: Σταθερό επιτόκιο 3% για ρυθμίσεις στον εξωδικαστικό μηχανισμό – Πρόστιμα έως 5 εκατ. στους servicers
Δύο νέες παρεμβάσεις ανακοίνωσε νωρίτερα σήμερα (3/11) ο υπουργός Εθνικής Οικονομίας και Οικονομικών Κυριάκος Πιερρακάκης στο πλαίσιο της συζήτησης του νομοσχεδίου για το ιδιωτικό χρέος και τη λειτουργία των εταιρειών διαχείρισης απαιτήσεων (τσαξκτ) στη Διαρκή Επιτροπή Οικονομικών Υποθέσεων της Βουλής.
Οι δύο παρεμβάσεις αφορούν:
τη θέσπιση σταθερού επιτοκίου 3% για ευάλωτους και επιλέξιμους οφειλέτες που ρυθμίζουν τις οφειλές τους μέσω του εξωδικαστικού μηχανισμού,
τον δεκαπλασιασμό του ανώτατου προστίμου που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στους servicers. Με τη νέα ρύθμιση, το πρόστιμο μπορεί να φτάσει τα 5 εκατομμύρια ευρώ.
Ο κ. Πιερρακάκης επεσήμανε ότι το νομοσχέδιο περιλαμβάνει συνολικά 16 ρυθμίσεις υπέρ των πολιτών, ανάμεσα στις οποίες και οι δύο νέες παρεμβάσεις.
Σταθερό επιτόκιο 3% σε όλη τη διάρκεια της ρύθμισης
Η πρώτη παρέμβαση προβλέπει την καθιέρωση σταθερού ετήσιου επιτοκίου 3% για το σύνολο της περιόδου αποπληρωμής των οφειλών που ρυθμίζονται μέσω του εξωδικαστικού μηχανισμού. Το μέτρο αφορά τόσο τους πιστοποιημένους ευάλωτους οφειλέτες όσο και όσους πληρούν τα διευρυμένα κριτήρια επιλεξιμότητας, καλύπτοντας και τμήμα της μεσαίας τάξης.
Με το ισχύον καθεστώς, το επιτόκιο διαμορφώνεται στο 3% για τα πρώτα τρία χρόνια στις οφειλές με εμπράγματες εξασφαλίσεις και στο 4% για εκείνες χωρίς εξασφαλίσεις. Μετά την τριετία μετατρέπεται σε κυμαινόμενο, με βάση το Euribor τριμήνου, προσαυξημένο κατά 2,5 ή 3 ποσοστιαίες μονάδες αντίστοιχα.
ε δεδομένο το επίπεδο του Euribor στο 2,67%, το επιτόκιο μετά την πρώτη τριετία θα διαμορφωνόταν στο 5,17% για εξασφαλισμένες απαιτήσεις και στο 5,67% για ανεξασφάλιστες. Η νέα ρύθμιση διατηρεί το επιτόκιο στο 3% μέχρι την ολοκλήρωση της αποπληρωμής, ανεξάρτητα από την ύπαρξη εξασφαλίσεων ή τον χρηματοδοτικό φορέα.
Η εφαρμογή του σταθερού επιτοκίου καθίσταται υποχρεωτικός όρος της σύμβασης αναδιάρθρωσης, ενώ η ρύθμιση θα ισχύει για καταβολές από την 1η Δεκεμβρίου 2026.
Σύμφωνα με τα παραδείγματα που παρουσίασε ο υπουργός, για οφειλή 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών, το συνολικό όφελος μπορεί να φτάσει περίπου τις 20.200 ευρώ για απαίτηση με εξασφάλιση και τις 28.600 ευρώ για απαίτηση χωρίς εξασφάλιση.
Όπως υπογράμμισε ο κ. Πιερρακάκης, η παρέμβαση εξασφαλίζει προβλεψιμότητα στις μηνιαίες καταβολές, προστατεύοντας τους οφειλέτες από μελλοντικές αυξήσεις των επιτοκίων και περιορίζοντας σημαντικά το συνολικό κόστος εξυπηρέτησης των χρεών τους.
Στα 5 εκατ. ευρώ το ανώτατο πρόστιμο για τους servicers
Η δεύτερη παρέμβαση αφορά την αυστηροποίηση των κυρώσεων στις εταιρείες διαχείρισης απαιτήσεων, με το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος να αυξάνεται από τις 500.000 στα 5 εκατ. ευρώ.
Η τροπολογία ενισχύει το εποπτικό πλαίσιο του νόμου 5072/2023 και αφορά παραβάσεις σχετικές με την προστασία των δικαιωμάτων των δανειοληπτών, την τήρηση των κανόνων διαφάνειας και την ορθή λειτουργία των εταιρειών διαχείρισης πιστώσεων.
Στις περιπτώσεις που επισύρουν κυρώσεις περιλαμβάνονται η πλημμελής διαχείριση παραπόνων, η παραβίαση υποχρεώσεων ενημέρωσης, οι ελλείψεις στους μηχανισμούς εσωτερικού ελέγχου, η μη συμμόρφωση με τους κανόνες προστασίας προσωπικών δεδομένων και οι παραβάσεις του θεσμικού πλαισίου που διέπει τις σχέσεις των servicers με τους δανειολήπτες.
Η αύξηση του ανώτατου προστίμου αποσκοπεί στην ενίσχυση της αποτρεπτικής λειτουργίας των κυρώσεων, καθιστώντας σημαντικά αυστηρότερες τις συνέπειες για τις εταιρείες που παραβιάζουν τις νόμιμες υποχρεώσεις τους.
Παράλληλα, ο υπουργός διευκρίνισε ότι οι συγκεκριμένες κυρώσεις είναι ανεξάρτητες από τα πρόστιμα ύψους 50.000 έως 500.000 ευρώ ανά δανειολήπτη, τα οποία προβλέπει το υπό συζήτηση νομοσχέδιο και επιβάλλονται από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους.
Τα τελευταία αφορούν περιπτώσεις στις οποίες πραγματοποιούνται ενέργειες είσπραξης εις βάρος συνεπών δανειοληπτών ή οφειλετών που αδυνατούν να καταβάλουν δόσεις επειδή ο πιστωτής ή ο διαχειριστής δεν έχει παράσχει τα αναγκαία στοιχεία για την εξυπηρέτηση της οφειλής.
Με τις δύο παρεμβάσεις, το υπουργείο Εθνικής Οικονομίας και Οικονομικών επιδιώκει να περιορίσει την επιβάρυνση των νοικοκυριών που προχωρούν σε ρύθμιση χρεών, ενισχύοντας παράλληλα την εποπτεία της αγοράς διαχείρισης απαιτήσεων και τις εγγυήσεις προστασίας των δανειοληπτών.