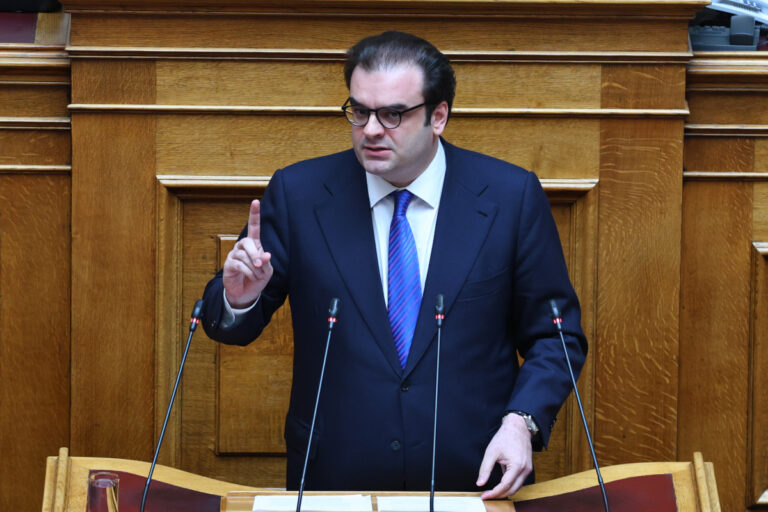
Δύο νέες παρεμβάσεις ανακοίνωσε ο υπουργός Εθνικής Οικονομίας και Οικονομικών Κυριάκος Πιερρακάκηςστο πλαίσιο της συζήτησης του νομοσχεδίου για το ιδιωτικό χρέος και τη λειτουργία των εταιρειών διαχείρισης απαιτήσεων (τσαξκτ) στη Διαρκή Επιτροπή Οικονομικών Υποθέσεων της Βουλής.
Οι δύο παρεμβάσεις αφορούν:
τη θέσπιση σταθερού επιτοκίου 3% για ευάλωτους και επιλέξιμους οφειλέτες που ρυθμίζουν τις οφειλές τους μέσω του εξωδικαστικού μηχανισμού,
τον δεκαπλασιασμό του ανώτατου προστίμου που μπορεί να επιβάλει η Τράπεζα της Ελλάδος στους servicers. Με τη νέα ρύθμιση, το πρόστιμο μπορεί να φτάσει τα 5 εκατομμύρια ευρώ.
Ο κ. Πιερρακάκης επεσήμανε ότι το νομοσχέδιο περιλαμβάνει συνολικά 16 ρυθμίσεις υπέρ των πολιτών, ανάμεσα στις οποίες και οι δύο νέες παρεμβάσεις.
Σταθερό επιτόκιο 3% σε όλη τη διάρκεια της ρύθμισης
Η πρώτη παρέμβαση προβλέπει την καθιέρωση σταθερού ετήσιου επιτοκίου 3% για το σύνολο της περιόδου αποπληρωμής των οφειλών που ρυθμίζονται μέσω του εξωδικαστικού μηχανισμού. Το μέτρο αφορά τόσο τους πιστοποιημένους ευάλωτους οφειλέτες όσο και όσους πληρούν τα διευρυμένα κριτήρια επιλεξιμότητας, καλύπτοντας και τμήμα της μεσαίας τάξης.
Με το ισχύον καθεστώς, το επιτόκιο διαμορφώνεται στο 3% για τα πρώτα τρία χρόνια στις οφειλές με εμπράγματες εξασφαλίσεις και στο 4% για εκείνες χωρίς εξασφαλίσεις. Μετά την τριετία μετατρέπεται σε κυμαινόμενο, με βάση το Euribor τριμήνου, προσαυξημένο κατά 2,5 ή 3 ποσοστιαίες μονάδες αντίστοιχα.
Διαβάστε Επίσης
ε δεδομένο το επίπεδο του Euribor στο 2,67%, το επιτόκιο μετά την πρώτη τριετία θα διαμορφωνόταν στο 5,17% για εξασφαλισμένες απαιτήσεις και στο 5,67% για ανεξασφάλιστες. Η νέα ρύθμιση διατηρεί το επιτόκιο στο 3% μέχρι την ολοκλήρωση της αποπληρωμής, ανεξάρτητα από την ύπαρξη εξασφαλίσεων ή τον χρηματοδοτικό φορέα.
Η εφαρμογή του σταθερού επιτοκίου καθίσταται υποχρεωτικός όρος της σύμβασης αναδιάρθρωσης, ενώ η ρύθμιση θα ισχύει για καταβολές από την 1η Δεκεμβρίου 2026.
Σύμφωνα με τα παραδείγματα που παρουσίασε ο υπουργός, για οφειλή 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών, το συνολικό όφελος μπορεί να φτάσει περίπου τις 20.200 ευρώ για απαίτηση με εξασφάλιση και τις 28.600 ευρώ για απαίτηση χωρίς εξασφάλιση.
Όπως υπογράμμισε ο κ. Πιερρακάκης, η παρέμβαση εξασφαλίζει προβλεψιμότητα στις μηνιαίες καταβολές, προστατεύοντας τους οφειλέτες από μελλοντικές αυξήσεις των επιτοκίων και περιορίζοντας σημαντικά το συνολικό κόστος εξυπηρέτησης των χρεών τους.
Στα 5 εκατ. ευρώ το ανώτατο πρόστιμο για τους servicers
Η δεύτερη παρέμβαση αφορά την αυστηροποίηση των κυρώσεων στις εταιρείες διαχείρισης απαιτήσεων, με το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος να αυξάνεται από τις 500.000 στα 5 εκατ. ευρώ.
Η τροπολογία ενισχύει το εποπτικό πλαίσιο του νόμου 5072/2023 και αφορά παραβάσεις σχετικές με την προστασία των δικαιωμάτων των δανειοληπτών, την τήρηση των κανόνων διαφάνειας και την ορθή λειτουργία των εταιρειών διαχείρισης πιστώσεων.
Στις περιπτώσεις που επισύρουν κυρώσεις περιλαμβάνονται η πλημμελής διαχείριση παραπόνων, η παραβίαση υποχρεώσεων ενημέρωσης, οι ελλείψεις στους μηχανισμούς εσωτερικού ελέγχου, η μη συμμόρφωση με τους κανόνες προστασίας προσωπικών δεδομένων και οι παραβάσεις του θεσμικού πλαισίου που διέπει τις σχέσεις των servicers με τους δανειολήπτες.
Η αύξηση του ανώτατου προστίμου αποσκοπεί στην ενίσχυση της αποτρεπτικής λειτουργίας των κυρώσεων, καθιστώντας σημαντικά αυστηρότερες τις συνέπειες για τις εταιρείες που παραβιάζουν τις νόμιμες υποχρεώσεις τους.
Παράλληλα, ο υπουργός διευκρίνισε ότι οι συγκεκριμένες κυρώσεις είναι ανεξάρτητες από τα πρόστιμα ύψους 50.000 έως 500.000 ευρώ ανά δανειολήπτη, τα οποία προβλέπει το υπό συζήτηση νομοσχέδιο και επιβάλλονται από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους.
Τα τελευταία αφορούν περιπτώσεις στις οποίες πραγματοποιούνται ενέργειες είσπραξης εις βάρος συνεπών δανειοληπτών ή οφειλετών που αδυνατούν να καταβάλουν δόσεις επειδή ο πιστωτής ή ο διαχειριστής δεν έχει παράσχει τα αναγκαία στοιχεία για την εξυπηρέτηση της οφειλής.
Με τις δύο παρεμβάσεις, το υπουργείο Εθνικής Οικονομίας και Οικονομικών επιδιώκει να περιορίσει την επιβάρυνση των νοικοκυριών που προχωρούν σε ρύθμιση χρεών, ενισχύοντας παράλληλα την εποπτεία της αγοράς διαχείρισης απαιτήσεων και τις εγγυήσεις προστασίας των δανειοληπτών.