Κύκλωμα αχυρανθρώπων στη Θεσσαλονίκη: Ένα πολυπλόκαμο δίκτυο επιχειρήσεων στην εστίαση και τη νυχτερινή διασκέδαση, διαδοχικές αλλαγές ΑΦΜ, εικονικοί διαχειριστές, λογιστικά γραφεία και ύποπτες τραπεζικές συναλλαγές συνθέτουν την εικόνα μιας από τις μεγαλύτερες υποθέσεις φοροδιαφυγής που έχουν ερευνήσει οι ελληνικές αρχές.
Έναν εξαιρετικά σύνθετο μηχανισμό συστηματικής αποφυγής καταβολής φόρων και ασφαλιστικών εισφορών φέρεται να αποκάλυψε η Ανεξάρτητη Αρχή Δημοσίων Εσόδων στη Θεσσαλονίκη και τη Χαλκιδική. Στο επίκεντρο της έρευνας βρίσκονται εκατοντάδες εταιρείες, δεκάδες πρόσωπα που εμφανίζονταν ως διαχειριστές χωρίς να ασκούν πραγματική διοίκηση και επιχειρηματικές δραστηριότητες που συνέχιζαν να λειτουργούν παρά τη συσσώρευση τεράστιων οφειλών.
Η υπόθεση διερευνήθηκε από τη Μονάδα Ειδικών Οικονομικών Ελέγχων Μακεδονίας της ΑΑΔΕ και αποτυπώνεται σε εκτενή δικογραφία που διαβιβάστηκε στην Εισαγγελία Πρωτοδικών Θεσσαλονίκης στις 7 Νοεμβρίου 2026.
Σύμφωνα με τα στοιχεία της έρευνας, η υπόθεση αφορά 917 εταιρείες και 1.283 κατηγορούμενους. Από τις ελεγχόμενες επιχειρήσεις, οι 860 εμφανίζονται με βεβαιωμένες οφειλές, ενώ το συνολικό ποσό που αποδίδεται στο δίκτυο ξεπερνά τα 206 εκατ. ευρώ.
Ειδικότερα, περίπου 138,1 εκατ. ευρώ αφορούν φορολογικές οφειλές και 68,2 εκατ. ευρώ ασφαλιστικές υποχρεώσεις προς τον ΕΦΚΑ.
Το μέγεθος της υπόθεσης, ωστόσο, δεν περιορίζεται στα ποσά. Το ιδιαίτερο χαρακτηριστικό της είναι ο τρόπος με τον οποίο, σύμφωνα με τις ελεγκτικές αρχές, οργανώθηκε η λειτουργία επιχειρήσεων ώστε να διατηρούνται οι εισπράξεις, αλλά οι οικονομικές υποχρεώσεις να συσσωρεύονται σε εταιρείες χωρίς ουσιαστική περιουσία.
Διαβάστε Επίσης

Οι επιχειρήσεις άλλαζαν ΑΦΜ, αλλά συνέχιζαν να λειτουργούν
Στον πυρήνα του φερόμενου μηχανισμού βρισκόταν μια πρακτική συνεχούς αντικατάστασης των εταιρειών που εκμεταλλεύονταν καταστήματα εστίασης, μπαρ, νυχτερινά κέντρα και παραλιακές επιχειρήσεις.
Οι πραγματικοί επιχειρηματίες, σύμφωνα με τα ευρήματα των ελεγκτικών αρχών, εξασφάλιζαν αρχικά τον έλεγχο των ακινήτων μέσω μισθώσεων. Σε αρκετές περιπτώσεις χρησιμοποιούσαν εταιρείες διαχείρισης ακινήτων, οι οποίες στη συνέχεια υπεκμίσθωναν τους χώρους σε άλλα εταιρικά σχήματα.
Οι τελευταίες εταιρείες εμφανίζονταν ως οι νόμιμοι φορείς εκμετάλλευσης των καταστημάτων. Στη διοίκησή τους, όμως, τοποθετούνταν πρόσωπα που φέρονται να λειτουργούσαν ως «αχυράνθρωποι».
Οι επιχειρήσεις μπορούσαν να εκδίδουν αποδείξεις και να δηλώνουν εργαζομένους, δημιουργώντας την εικόνα μιας κανονικής εμπορικής δραστηριότητας. Παράλληλα, σύμφωνα με τις διαπιστώσεις των ελεγκτών, άφηναν απλήρωτες τις υποχρεώσεις τους από ΦΠΑ, φόρο εισοδήματος και ασφαλιστικές εισφορές.
Όταν οι οφειλές αυξάνονταν και ενεργοποιούνταν διαδικασίες αναγκαστικής είσπραξης, η εταιρεία εγκατέλειπε τη δραστηριότητα ή οδηγούνταν σε εκκαθάριση.
Στη θέση της εμφανιζόταν νέα επιχείρηση, με διαφορετικό ΑΦΜ και άλλο διαχειριστή. Το κατάστημα, ωστόσο, μπορούσε να παραμένει ακριβώς το ίδιο, με την ίδια εμπορική επωνυμία, τον ίδιο εξοπλισμό και τους ίδιους εργαζομένους.
Έτσι, σύμφωνα με το ελεγκτικό σκεπτικό, η πραγματική επιχειρηματική δραστηριότητα διατηρούνταν, ενώ τα χρέη έμεναν στις προηγούμενες εταιρείες.
Οι πραγματικοί διαχειριστές εμφανίζονταν ως υπάλληλοι
Ένα από τα χαρακτηριστικότερα ευρήματα αφορά τον τρόπο με τον οποίο πρόσωπα που φέρονται να ασκούσαν την πραγματική διοίκηση δικαιολογούσαν την καθημερινή παρουσία τους στα καταστήματα.
Σύμφωνα με τα στοιχεία της έρευνας, ορισμένοι εμφανίζονταν στο πληροφοριακό σύστημα ΕΡΓΑΝΗ ως υπάλληλοι υποδοχής, υπεύθυνοι δημοσίων σχέσεων, εργαζόμενοι στην πόρτα ή προσωπικό ελέγχου εισόδου.
Με αυτόν τον τρόπο μπορούσαν, κατά τις ελεγκτικές διαπιστώσεις, να βρίσκονται διαρκώς στους χώρους, να παρακολουθούν την εμπορική λειτουργία και να ασκούν ουσιαστικό έλεγχο, χωρίς να εμφανίζονται επισήμως ως διοικούντες.
Η συγκεκριμένη πρακτική αποτελεί βασικό στοιχείο της υπόθεσης, καθώς οι αρχές επιχείρησαν να προσδιορίσουν ποιος λάμβανε πραγματικά τις αποφάσεις και ποιος επωφελούνταν οικονομικά από τη λειτουργία κάθε επιχείρησης.
Λαντζέρηδες και σερβιτόροι με εταιρικά χρέη εκατομμυρίων
Ιδιαίτερη εντύπωση προκαλούν τα κοινωνικά και οικονομικά χαρακτηριστικά των προσώπων που εμφανίζονταν ως διαχειριστές.
Η έρευνα επικεντρώθηκε σε 80 βασικούς «αχυρανθρώπους», αρκετοί από τους οποίους φέρονται να αντιμετώπιζαν σοβαρές οικονομικές δυσκολίες ή προβλήματα υγείας.
Χαρακτηριστική είναι η περίπτωση εργαζομένου στη λάντζα, με παράλληλη απασχόληση ως οδηγού φορτηγού, ο οποίος εμφανιζόταν σε δέκα εταιρείες με συνολικές οφειλές άνω των 30 εκατ. ευρώ.
Σε άλλη περίπτωση, ταμίας με μηνιαίες μικτές αποδοχές περίπου 756 ευρώ φερόταν να διοικεί 32 εταιρείες που είχαν δημιουργήσει χρέη 18,47 εκατ. ευρώ.
Αντίστοιχα, σερβιτόρος μερικής απασχόλησης εμφανιζόταν να συμμετέχει σε 30 εταιρικά σχήματα με οφειλές 8,48 εκατ. ευρώ, ενώ εργαζόμενος ως ψήστης και ταμίας συνδεόταν με άλλες 30 επιχειρήσεις που χρωστούσαν περίπου 6,52 εκατ. ευρώ.
Η αντίθεση ανάμεσα στα περιορισμένα προσωπικά εισοδήματα και στο τεράστιο ύψος των εταιρικών υποχρεώσεων αποτέλεσε σημαντική ένδειξη για τους ελεγκτές.
Ακόμη πιο ιδιαίτερες είναι οι περιπτώσεις προσώπων με σοβαρά προβλήματα υγείας.
Στη δικογραφία περιγράφεται άνθρωπος με κινητική αναπηρία, ο οποίος εμφανιζόταν σε 28 εταιρείες, καθώς και άλλο πρόσωπο που υποστήριξε ότι δημιουργήθηκαν επιχειρήσεις στο όνομά του ενώ νοσηλευόταν ύστερα από εγκεφαλικό επεισόδιο.
Παράλληλα, αναφέρεται κατάθεση προσώπου που δήλωσε ότι υπέγραφε εταιρικά έγγραφα χωρίς να τα διαβάζει, φοβούμενο ότι διαφορετικά θα έχανε την εργασία του. Σύμφωνα με την περιγραφή του, λάμβανε μικρές αμοιβές για τη συμμετοχή του σε αυτή τη διαδικασία.
Τιμολόγια ακόμη και μετά τον θάνατο διαχειριστών
Ανάμεσα στα πλέον ασυνήθιστα ευρήματα περιλαμβάνονται περιπτώσεις εταιρειών που συνέχιζαν να εμφανίζουν συναλλαγές ενώ οι καταχωρισμένοι διαχειριστές τους είχαν αποβιώσει.
Οι ελεγκτές διασταύρωσαν στοιχεία από ληξιαρχικές πράξεις θανάτου με δεδομένα του συστήματος myDATA.
Από την έρευνα προέκυψαν αναφορές σε δώδεκα αποβιώσαντα πρόσωπα, των οποίων τα ΑΦΜ ή οι εταιρείες με τις οποίες συνδέονταν εξακολουθούσαν να εμφανίζουν τιμολόγια εσόδων και εξόδων μετά τον θάνατό τους.
Οι συναλλαγές αυτές, εφόσον επιβεβαιωθούν πλήρως, δημιουργούν σοβαρά ερωτήματα για το ποιος εξακολουθούσε να χρησιμοποιεί τα εταιρικά στοιχεία και να πραγματοποιεί οικονομικές πράξεις.
Τέσσερα δίκτυα με λογιστές, δικηγόρο και στρατολόγους
Η επεξεργασία των στοιχείων οδήγησε στη χαρτογράφηση τεσσάρων διασυνδεδεμένων δικτύων.
Για τον εντοπισμό των σχέσεων μεταξύ των εταιρειών χρησιμοποιήθηκαν ακόμη και μαθηματικές μέθοδοι ανάλυσης δεδομένων, προκειμένου να αποτυπωθούν κοινά πρόσωπα, επαναλαμβανόμενες συμμετοχές και εταιρικές επικαλύψεις.
Το πρώτο δίκτυο φέρεται να συνδεόταν με λογιστή που είχε σχέση με 393 εταιρείες και 39 παρένθετα πρόσωπα. Στα ευρήματα περιλαμβανόταν ηλεκτρονικό αρχείο με κωδικούς πρόσβασης σε φορολογικές και άλλες ψηφιακές υπηρεσίες, καθώς και στοιχεία για τερματικά πληρωμών.
Το δεύτερο δίκτυο, με 219 εταιρείες και 27 «αχυρανθρώπους», αποδίδεται σε συνεργασία δικηγόρου και λογιστών. Σύμφωνα με την έρευνα, χρησιμοποιούνταν κινητά τηλέφωνα και τραπεζικοί λογαριασμοί στο όνομα των τυπικών διαχειριστών, ενώ ο πραγματικός έλεγχος των ηλεκτρονικών συναλλαγών παρέμενε σε τρίτα πρόσωπα.
Το τρίτο δίκτυο περιλάμβανε 56 εταιρείες και οκτώ παρένθετους διαχειριστές. Η λειτουργία του φέρεται να βασιζόταν στον καταμερισμό των λογιστικών εργασιών σε διαφορετικά γραφεία, ώστε να μην εμφανίζεται μεγάλος αριθμός ύποπτων εταιρειών συγκεντρωμένος σε έναν επαγγελματία.
Στο τέταρτο δίκτυο, οι έλεγχοι οδήγησαν στην κατάσχεση 62 εταιρικών σφραγίδων και στον εντοπισμό ηλεκτρονικού αρχείου με 4.036 κωδικούς Taxisnet.
Οι αρχές φέρονται επίσης να συγκέντρωσαν μαρτυρικές καταθέσεις και στοιχεία για τη διαχείριση μετρητών από καταστήματα εστίασης.
Πλαστές εξουσιοδοτήσεις και έλεγχος των ηλεκτρονικών συναλλαγών
Σημαντικό μέρος της έρευνας αφορά την ταυτοποίηση των προσώπων που εμφανίζονταν ως νόμιμοι εκπρόσωποι.
Σύμφωνα με τη δικογραφία, εντοπίστηκαν 19 υπεύθυνες δηλώσεις και εξουσιοδοτήσεις με φερόμενες πλαστές βεβαιώσεις γνησίου υπογραφής από ΚΕΠ της Καλαμαριάς.
Οι σχετικές διασταυρώσεις φέρονται να έδειξαν ότι υπάλληλοι που εμφανίζονταν να έχουν θεωρήσει τα έγγραφα απουσίαζαν ή είχαν ήδη συνταξιοδοτηθεί.
Παράλληλα, από ηλεκτρονικές συνομιλίες που περιλαμβάνονται στο υλικό της έρευνας προκύπτουν οδηγίες για την έκδοση ψηφιακών ταυτοτήτων, την ενεργοποίηση τραπεζικών λογαριασμών και τη διαχείριση συστημάτων ηλεκτρονικών πληρωμών.
Η σημασία αυτών των στοιχείων έγκειται στο ότι ο πραγματικός έλεγχος μιας επιχείρησης δεν περιορίζεται στην εταιρική της σύνθεση. Συνδέεται και με το ποιος διαχειρίζεται τους λογαριασμούς, εισπράττει τα χρήματα και καθοδηγεί τις συναλλαγές.
Τα γνωστά καταστήματα και οι πραγματικοί επιχειρηματίες
Η έρευνα επεκτάθηκε σε επιχειρηματικά σχήματα που εκμεταλλεύονταν γνωστά καταστήματα της Θεσσαλονίκης και της Χαλκιδικής.
Εξετάστηκαν περιπτώσεις στις οποίες τα ίδια πρόσωπα διατηρούσαν τον έλεγχο των μισθώσεων, ενώ η λειτουργία των καταστημάτων μεταφερόταν διαδοχικά σε διαφορετικές εταιρείες.
Σε μία περίπτωση, το δίκτυο συνδεόταν με 28 εταιρείες και σημαντικό αριθμό μισθώσεων και υπεκμισθώσεων.
Σε άλλη, οι ελεγκτές εξέτασαν τη λειτουργία τουλάχιστον 25 καταστημάτων μέσω εταιρειών διαχείρισης ακινήτων και παρένθετων διαχειριστών.
Ιδιαίτερη βαρύτητα δόθηκε σε συμβάσεις μίσθωσης, προσωπικές εγγυήσεις, ηλεκτρονική αλληλογραφία, τραπεζικές μεταφορές και μαρτυρίες ιδιοκτητών ακινήτων.
Η έρευνα περιλαμβάνει επίσης δύο γνωστά νυχτερινά κέντρα, των οποίων οι εταιρείες λειτουργίας είχαν συνολικές οφειλές περίπου 6,72 εκατ. ευρώ.
Σε διαφορετική περίπτωση, εξετάστηκε η μεταφορά επιχειρηματικών δραστηριοτήτων σε νέες εταιρείες με συμμετοχή ηλικιωμένου συγγενικού προσώπου του φερόμενου πραγματικού επιχειρηματία.
Κοινός παρονομαστής των ερευνών ήταν η προσπάθεια να διαπιστωθεί εάν οι τυπικές αλλαγές εταιρειών αντιστοιχούσαν σε πραγματική αλλαγή επιχειρηματικού ελέγχου.
Η αστυνομική επιχείρηση και οι κακουργηματικές διώξεις
Η έρευνα κορυφώθηκε στις 6 Νοεμβρίου 2026 με συντονισμένη επιχείρηση των ελεγκτικών και αστυνομικών αρχών στη Θεσσαλονίκη.
Συνολικά πραγματοποιήθηκαν 18 συλλήψεις, ενώ σε 16 πρόσωπα ασκήθηκαν κακουργηματικές διώξεις.
Οι κατηγορίες αφορούν, μεταξύ άλλων, εγκληματική οργάνωση, απάτη σε βάρος του Δημοσίου, πλαστογραφία και νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες.
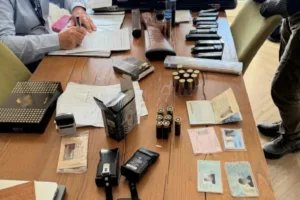
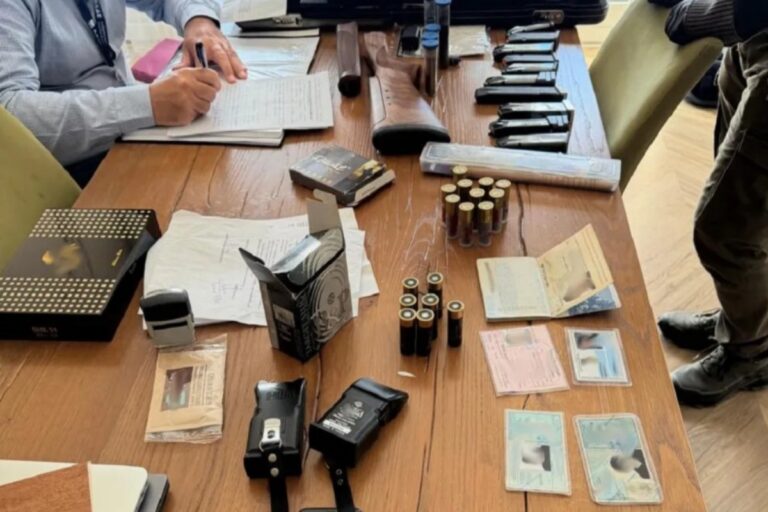
Κατά τις έρευνες φέρονται να κατασχέθηκαν εταιρικά έγγραφα, ηλεκτρονικά αρχεία, στοιχεία τραπεζικών συναλλαγών και άλλα αντικείμενα που αξιολογούνται ως αποδεικτικό υλικό.
Παράλληλα, οι φορολογικές αρχές εξετάζουν τον καταλογισμό των οφειλών όχι μόνο στους τυπικούς διαχειριστές, αλλά και στα πρόσωπα που θεωρούν ότι ασκούσαν την πραγματική διοίκηση.
Η διαδικασία αυτή έχει ιδιαίτερη σημασία, καθώς η ουσιαστική οικονομική ευθύνη αποτελεί βασικό ζήτημα σε υποθέσεις όπου χρησιμοποιούνται παρένθετα πρόσωπα.
- Κύκλωμα με αχυρανθρώπους στη Θεσσαλονίκη: Εξιτήριο για τον συλληφθέντα που αισθάνθηκε αδιαθεσία και μεταφέρθηκε στο νοσοκομείο
- Κύκλωμα φοροδιαφυγής στη Θεσσαλονίκη: Αναζητούνται δύο πρόσωπα «κλειδιά» – Μηνυτήρια αναφορά του Διοικητή της ΑΑΔΕ
- Κύκλωμα φοροδιαφυγής στη Θεσσαλονίκη: Οι εταιρείες «φαντάσματα» και οι διάλογοι που «καίνε»
- Μπλόκο ΑΑΔΕ στους «αχυρανθρώπους»: Νέοι έλεγχοι στις συστάσεις επιχειρήσεων