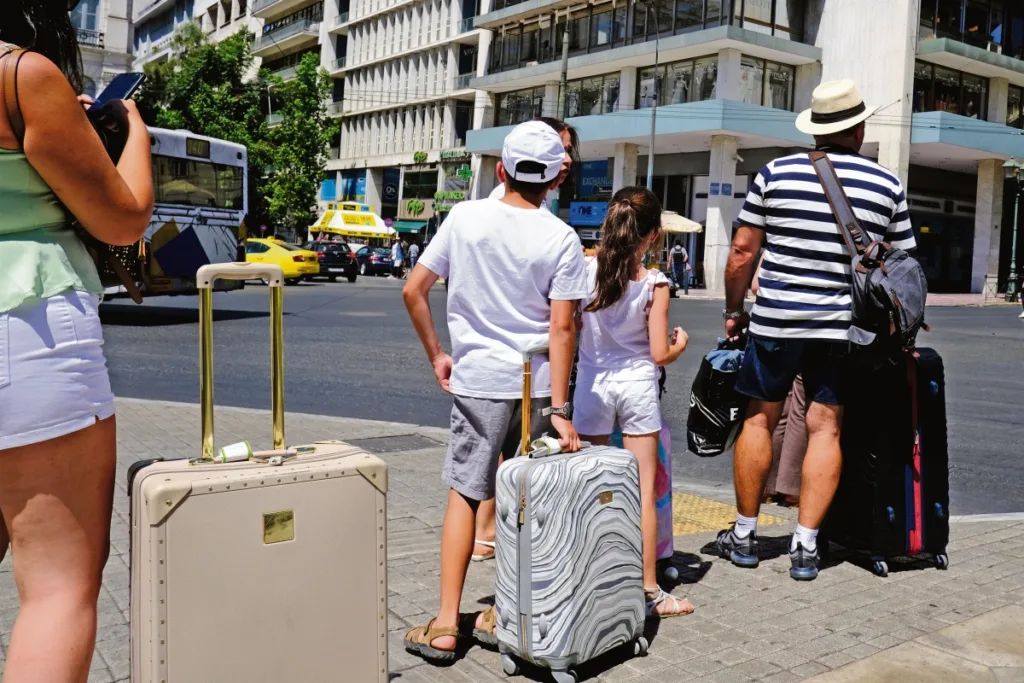
Η αγορά των βραχυχρόνιων μισθώσεων, τύπου airbnb παραμένει σε ανάπτυξη σε όλη τη χώρα, όμως στις περιοχές όπου ισχύουν περιορισμοί, τα στοιχεία της αγοράς δείχνουν σημαντική μείωση των διαθέσιμων καταλυμάτων και παράλληλη αύξηση του τζίρου.
Οι διαχειριστές κάνουν λόγο για συμμάζεμα της αγοράς, με λιγότερα ακίνητα, αλλά ποιοτικότερες και καλύτερα αμειβόμενες υπηρεσίες.
Στο σύνολο των τουριστικών περιοχών, οι βραχυχρόνιες μισθώσεις ανθίζουν, καθώς σύμφωνα με την AirDNA, τον Ιούλιο τα έσοδα ανά διαθέσιμο κατάλυμα (RevPAR) στην Ελλάδα αυξήθηκαν 14,3% (142,8€), ξεπερνώντας τον ευρωπαϊκό μέσο όρο (8,2%). Η αύξηση οφείλεται στην άνοδο της μέσης ημερήσιας τιμής (ADR) κατά +12,8% που έφτασε τα 200,35 ευρώ και στην ψηλότερη πληρότητα, παρά τη μείωση της προσφοράς κατά 2% λόγω του νέου θεσμικού πλαισίου. Ειδικά για την αύξηση των τιμών, σημειώνεται πως είναι πολύ υψηλότερη από τον ευρωπαϊκό μέσο όρο, ο οποίος διαμορφώθηκε στο +8,2%.
Κέντρο Αθήνας
Συγκεκριμένα, η μεγαλύτερη ποσοστιαία υποχώρηση καταγράφεται στο Γκάζι (-14,91%) και στο Παγκράτι (-14,44%), περιοχές που τα προηγούμενα χρόνια είχαν γνωρίσει ραγδαία τουριστική ανάπτυξη. Ακολουθούν ο Νέος Κόσμος (-11,54%) και το Κολωνάκι (-11,05%), όπου πολλοί ένιωσαν πως με τις επιπλέον επιβαρύνσεις και περιορισμούς δεν αξίζει η ενασχόληση με τις βραχυχρόνιες και αποφάσισαν είτε να αποσύρουν τα ακίνητά τους από τις πλατφόρμες είτε να στραφούν ξανά στην παραδοσιακή μακροχρόνια μίσθωση. Στην ευρύτερη περιοχή Σύνταγμα – Ομόνοια – Μοναστηράκι, η οποία παραδοσιακά έχει και τα περισσότερα καταλύματα, αφού είναι τουριστικό κέντρο και κοντά στα περισσότερα σημεία της Αθήνας που θέλουν συνήθως να επισκεφτούν οι επισκέπτες, καταγράφηκε μείωση 3,97%, με τα ακίνητα να περιορίζονται σε 3.070 από 3.197. Αντίστοιχα, το Κουκάκι και η Μακρυγιάννη παρουσιάζουν κάμψη της τάξης του 3,06%, ενώ στην Ακρόπολη η μείωση αγγίζει το 9,21%. Μοναδική εξαίρεση σε αυτή τη γενικευμένη τάση αποτελούν τα Πετράλωνα, τα οποία κατέγραψαν άνοδο 4,92%, πιθανώς λόγω της μετατόπισης του ενδιαφέροντος από γειτονικές κορεσμένες περιοχές που δέχθηκαν ισχυρότερη πίεση από τα μέτρα. Η κάμψη αυτή ερμηνεύεται ως αποτέλεσμα της κόπωσης της αγοράς, των αυστηρών προστίμων για μη συμμόρφωση και των φορολογικών αντικινήτρων που θεσπίστηκαν.
Οι ακριβότεροι και οι πιο προσιτοί προορισμοί για αγορά εξοχικού στα νησιά
Η ανοδική πορεία των μέσων ζητούμενων τιμών πώλησης κατοικιών στα ελληνικά νησιά συνεχίζεται και το 2026, σύμφωνα με ανάλυση από το Spitogatos Insights. Το 2ο τρίμηνο του 2026, η μέση τιμή πώλησης διαμορφώθηκε στις 2.941 ευρώ/τ.μ. για τα νησιά του Αιγαίου, καταγράφοντας ετήσια αύξηση 5,9%.
Στα νησιά του Ιονίου, ανήλθε στις 2.531 ευρώ/τ.μ., επίσης αυξημένη κατά 5,9%, ενώ στην Κρήτη διαμορφώθηκε στις 2.250 ευρώ/τ.μ., σημειώνοντας τη μεγαλύτερη ετήσια αύξηση μεταξύ των παραπάνω γεωγραφικών ενοτήτων, κατά 6,9%.
Διαβάστε Επίσης

Σε βάθος πενταετίας, η εξέλιξη των μέσων ζητούμενων τιμών είναι ακόμη πιο έντονη. Από το 2ο τρίμηνο του 2021 έως το 2ο τρίμηνο του 2026, η μέση τιμή που ζητούν στις αγγελίες για την Κρήτη αυξήθηκε κατά 50%.
ΠΙΝΑΚΑΣ 1
ΤΑ ΑΚΡΙΒΟΤΕΡΑ
| Νησί | Μέση ζητούμενη τιμή 2026 | |
| Αντίπαρος | 7.600 ευρώ/τ.μ. | |
| Μύκονος | 7.059 ευρώ/τ.μ. | |
| Πάρος | 5.263 ευρώ/τ.μ. | |
| Πάτμος | 5.000 ευρώ/τ.μ. | |
| Φολέγανδρος | 4.746 ευρώ/τ.μ. |
Πηγή: Spitogatos Insights
ΠΙΝΑΚΑΣ 2
ΤΑ ΠΙΟ ΠΡΟΣΙΤΑ
| Νησί | Μέση ζητούμενη τιμή 2026 | |
| Σάμος | 1.059 ευρώ/τ.μ. | |
| Λέσβος | 1.136 ευρώ/τ.μ. | |
| Χίος | 1.533 ευρώ/τ.μ. | |
| Ικαρία | 1.846 ευρώ/τ.μ. | |
| Λασίθι (Κρήτη) | 1.944 ευρώ/τ.μ. |
Πηγή: Spitogatos Insights