Αλεξιάδης: Μεταφέραμε τα βάρη στα υψηλά εισοδήματα
Η κυβέρνηση πέτυχε να μεταφερθεί το φορολογικό βάρος του ΕΝΦΙΑ στα υψηλά και πολύ υψηλά εισοδήματα ανέφερε ο αναπληρωτής υπουργός Οικονομικών Τρύφωνας Αλεξιάδης, μιλώντας στο «Κόκκινο».


O Ενιαίος Φόρος Ιδιοκτησίας Ακινήτων (ΕΝΦΙΑ) είναι ένας φόρος που επιβάλλει το Ελληνικό κράτος για την ακίνητη περιουσία. Πρόκειται για έναν φόρο που πληρώνουνε στο κράτος όλοι οι ιδιοκτήτες για κάθε ακίνητο που έχουνε στην κατοχή τους (κατοικίες, οικόπεδα και αγροτεμάχια).
Ο φόρος θεσπίστηκε το 2014 από την Κυβέρνηση Αντωνη Σαμαρά. Προκάτοχος του φόρου ήταν το λεγόμενο «Χαράτσι» που επιβάλλονταν στους λογαριασμούς ηλεκτρικού ρεύματος.
Ο ΕΝΦΙΑ είναι ετήσιος και η εφορία τον μοιράζει σε ισόποσες δόσεις μηνιαίες ώστε να είναι πιο εύκολο να πληρωθεί. Το ύψος του ποσού προκύπτει και εξαρτάται από διάφορους παράγοντες όπως τα τετραγωνικά, τον όροφο (αν πρόκειται για κατοικία), την παλαιότητα, την τιμή ζώνης. Το εκκαθαριστικό έρχεται από την Γενική Γραμματεία Πληροφοριακών Συστημάτων (taxisnet).
Αν σε ένα ακίνητο συστάθηκε επικαρπία, ο συνολικός ΕΝ.Φ.Ι.Α. που βαρύνει το ακίνητο επιμερίζεται μεταξύ του ψιλού κυρίου και του επικαρπωτή ως εξής:
1) Αν ο επικαρπωτής είναι φυσικό πρόσωπο, ο φόρος που αναλογεί στο δικαίωμα αυτό ορίζεται ως ποσοστό του φόρου που αναλογεί στην πλήρη κυριότητα του ακινήτου, ανάλογα με την ηλικία του επικαρπωτή ως εξής:
α) Στα 8/10, αν ο επικαρπωτής δεν έχει υπερβεί το 20ό έτος της ηλικίας του.
β) Στα 7/10, αν ο επικαρπωτής έχει υπερβεί το 20ό έτος της ηλικίας του.
γ) Στα 6/10, αν ο επικαρπωτής έχει υπερβεί το 30ό έτος της ηλικίας του.
δ) Στα 5/10, αν ο επικαρπωτής έχει υπερβεί το 40ό έτος της ηλικίας του.
ε) Στα 4/10, αν ο επικαρπωτής έχει υπερβεί το 50ό έτος της ηλικίας του.
στ) Στα 3/10, αν ο επικαρπωτής έχει υπερβεί το 60ό έτος της ηλικίας του.
ζ) Στα 2/10, αν ο επικαρπωτής έχει υπερβεί το 70ό έτος της ηλικίας του.
η) Στο 1/10, αν ο επικαρπωτής έχει υπερβεί το 80ό έτος της ηλικίας του.
2) Αν ο επικαρπωτής δεν είναι φυσικό πρόσωπο, ο φόρος που αναλογεί στο δικαίωμα αυτό ορίζεται στα 8/10 του φόρου που αναλογεί στην πλήρη κυριότητα.
3) Ο φόρος που αναλογεί στην ψιλή κυριότητα προκύπτει αν από το φόρο που αναλογεί στην πλήρη κυριότητα αφαιρεθεί ο φόρος που αναλογεί στην επικαρπία.
Ο EΝ.Φ.Ι.Α. που αναλογεί στην οίκηση και στο δικαίωμα της επιφάνειας ισούται με το φόρο που αναλογεί στην επικαρπία. Στην περίπτωση αυτή ο φόρος που αναλογεί στην πλήρη κυριότητα ισούται με το φόρο που αναλογεί στην ψιλή κυριότητα.
Α. Υπολογισμός του «κύριου» ΕΝ.Φ.Ι.Α.
Σύμφωνα με το τελικό κείμενο του νομοσχεδίου, που κατατέθηκε στη Βουλή, ο «κύριος» ΕΝ.Φ.Ι.Α. θα υπολογίζεται ως εξής:
1) Κατοικίες και λοιπά κτίσματα. Για τον υπολογισμό του φόρου στις περιπτώσεις των κατοικιών και των λοιπών κτισμάτων θα λαμβάνονται υπόψη οι ακόλουθοι συντελεστές:
α) Ο Βασικός Φόρος (Β.Φ.), σε ευρώ ανά τετραγωνικό μέτρο. Ο Βασικός Φόρος θα προκύπτει με βάση μία κλίμακα αποτελούμενη από 12 συντελεστές. Στην κλίμακα αυτή, ο Βασικός Φόρος κυμαίνεται από 2 έως 13 ευρώ το τετραγωνικό μέτρο ανάλογα με την τιμή ζώνης ανά τ.μ. που ισχύει στην περιοχή του ακινήτου, σύμφωνα με τον παρακάτω πίνακα:
| Τιμή ζώνης (ευρώ/τμ) | Βασικός φόρος (ευρώ/τμ) |
| 0-500 | 2,0 |
| 501-750 | 2,8 |
| 751-1000 | 2,9 |
| 1001-1500 | 3,7 |
| 1501-2000 | 4,5 |
| 2001-2500 | 6,0 |
| 2501-3000 | 7,6 |
| 3001-3500 | 9,2 |
| 3501-4000 | 9,5 |
| 4001-4500 | 11,1 |
| 4501-5000 | 11,3 |
| 5001+ | 13,0 |
β) Ο Συντελεστής Παλαιότητας Κτίσματος (ΣΠΚ), ο οποίος θα κυμαίνεται από 1 για κτίσματα παλαιότητας 26 ετών και άνω έως 1,25 για κτίσματα παλαιότητας μερικών μηνών έως και 4 ετών, σύμφωνα με τον παρακάτω πίνακα:
| Παλαιότητα
| Συντελεστής Παλαιότητας |
| 26 έτη και άνω | 1,00 |
| 20 έως 25 έτη | 1,05 |
| 15 έως 19 έτη | 1,10 |
| 10 έως 14 έτη | 1,15 |
| 5 έως 9 έτη | 1,20 |
| Μέχρι 4 έτη | 1,25 |
Για τα κτίρια που ανεγέρθηκαν προ του 1930 εφαρμόζεται συντελεστής παλαιότητας 0,8, ενώ για τα κτίρια με παλαιότητα άνω 100 ετών εφαρμόζεται συντελεστής παλαιότητας 0,60.
Η παλαιότητα του κτίσματος προκύπτει από τη διαφορά μεταξύ του έτους φορολογίας και του έτους έκδοσης της νεώτερης οικοδομικής άδειας. Αν δεν υπάρχει οικοδομική άδεια, ως έτος έκδοσής της λαμβάνεται το έτος κατασκευής το οποίο προκύπτει από δημόσιο έγγραφο. Αν το έτος κατασκευής δεν προκύπτει από δημόσιο έγγραφο ή από τη δήλωση στοιχείων ακινήτων, ως έτος έκδοσης της άδειας λαμβάνεται το έτος κατά το οποίο δηλώθηκε το κτίσμα με την υποβολή προς τη Φορολογική Διοίκηση της δήλωσης στοιχείων ακινήτων.
γ) Ο Συντελεστής Απομείωσης Επιφάνειας (ΣΑΕ) κτίσματος, ο οποίος θα εφαρμόζεται στις περιπτώσεις ειδικών κτιρίων και θα κλιμακώνεται αντιστρόφως ανάλογα του αριθμού των τετραγωνικών μέτρων της συνολικής επιφάνειας, σύμφωνα με τον παρακάτω πίνακα:
| Κλιμάκιο Επιφάνειας σε τ.μ. | Συντελεστής απομείωσης |
| 0 – 500 | 1,00 |
| 500,01 – 1.500 | 0,80 |
| 1.500,01-3.000 | 0,75 |
| 3,000,01-5.000 | 0,65 |
| 5,000,01-10.000 | 0,55 |
| 10.000,01-25.000 | 0,45 |
| 25.000,01-50.000 | 0,35 |
| 50.000,01 και άνω | 0,25 |
δ) Ο Συντελεστής Ορόφου (ΣΟ) που θα προκύπτει με βάση τον όροφο στον οποίο βρίσκεται το κτίσμα, σύμφωνα με τον παρακάτω πίνακα:
| Όροφος | Συντελεστής ορόφου | |
| Υπόγειο | 0,98 | |
| Ισόγειο και 1ος | 1,00 | |
| 2ος και 3ος | 1,01 | |
| 4ος και 5ος | 1,02 | |
| 6ος και άνω | 1,03 |
Σε περίπτωση που το κτίσμα εκτείνεται σε περισσότερους από έναν ορόφους, ως Συντελεστής Ορόφου θα λαμβάνεται υπόψη εκείνος του υψηλότερου ορόφου. Ο Συντελεστής Ορόφου δεν θα εφαρμόζεται στα ειδικά κτίρια και τις μονοκατοικίες.
ε) Ο Συντελεστής Μονοκατοικίας (ΣΜ). Σε περίπτωση που το κτίσμα είναι μονοκατοικία θα εφαρμόζεται Συντελεστής Μονοκατοικίας 1,02.
στ) Ο Συντελεστής πρόσοψης (ΣΠ), ο οποίος ορίζεται σε 1 για μηδενικό αριθμό προσόψεων σε δρόμους, σε 1,01 για κτίρια με μία πρόσοψη σε δρόμο και σε 1,02 για κτίρια με δύο ή περισσότερες προσόψεις σε δρόμους. Ο συντελεστής αυτός θα εφαρμόζεται μόνο στους κύριους χώρους. Δεν θα εφαρμόζεται στα κτίρια ειδικών χρήσεων.
στ) Ο Συντελεστής Βοηθητικών Χώρων (ΣΒΧ), ο οποίος ορίζεται σε 0,1.
ζ) Ο Συντελεστής Ημιτελών Κτισμάτων (ΣΗΚ), ο οποίος είναι ίσος με 0,4. Ο συντελεστής αυτός θα εφαρμόζεται για κάθε ημιτελές κτίσμα το οποίο δεν ηλεκτροδοτείται ή ηλεκτροδοτείται με «εργοταξιακό» ρεύμα και παραμένει κενό.
Ο Ενιαίος Φόρος Ιδιοκτησίας Ακινήτων για τους κύριους χώρους κάθε κτίσματος θα είναι το γινόμενο που θα προκύπτει κατόπιν πολλαπλασιασμού του αριθμού των τετραγωνικών μέτρων της συνολικής επιφάνειας των κύριων χώρων του κτίσματος επί τον Βασικό Φόρο επί τον Συντελεστή Παλαιότητας, επί τον Συντελεστή Ορόφου ή τον Συντελεστή Μονοκατοικίας και επί τον Συντελεστή Πρόσοψης.
Για τους βοηθητικούς χώρους, το γινόμενο που θα προκύπτει από αντίστοιχους διαδοχικούς πολλαπλασιασμούς θα μειώνεται κατά 90% με την εφαρμογή του Συντελεστή Βοηθητικών Χώρων 0,1.
Για τα ημιτελή κτίσματα, το γινόμενο που θα προκύπτει από τους παραπάνω διαδοχικούς πολλαπλασιασμούς θα μειώνεται κατά 60%, με την εφαρμογή του Συντελεστή Ημιτελούς Κτίσματος 0,4.
Για τους κύριους χώρους των ειδικών κτιρίων, ο Ενιαίος Φόρος Ακινήτων θα είναι το γινόμενο που θα προκύπτει κατόπιν πολλαπλασιασμού του αριθμού των τετραγωνικών μέτρων της συνολικής επιφάνειας των χώρων επί τον Βασικό Φόρο, επί τον Συντελεστή Παλαιότητας και επί τον Συντελεστή Απομείωσης Επιφάνειας. Για τους βοηθητικούς χώρους των κτιρίων αυτών θα εφαρμόζεται επιπλέον συντελεστής 0,1, ενώ εάν τα κτίσματα είναι ημιτελή θα εφαρμόζεται επιπλέον συντελεστής 0,4.
2) Οικόπεδα-εκτάσεις εντός και εκτός σχεδίου. Ο φόρος που θα επιβάλλεται επί των εντός σχεδίων πόλεων ή οικισμών οικοπέδων και επί των εκτάσεων γης εκτός σχεδίου θα υπολογίζεται βάσει της επιφανείας κάθε οικοπέδου ή έκτασης και βάσει των επιμέρους χαρακτηριστικών του ακινήτου.
Εφόσον υπάρχει κτίσμα εντός του οικοπέδου ή της εδαφικής έκτασης, η επιφάνεια που θα φορολογείται θα υπολογίζεται ως εξής:
α) Για κάθε οικόπεδο εντός σχεδίου πόλης ή οικισμού, η επιφάνεια που θα υπόκειται σε φόρο θα είναι αυτή που θα απομένει μετά την αφαίρεση της επιφάνειας που αναλογεί στον Συντελεστή Αξιοποίησης Οικοπέδου με βάση τη δόμηση που έχει πραγματοποιηθεί.
β) Για κάθε έκταση που βρίσκεται εκτός σχεδίου πόλης ή οικισμού, (αγροτεμάχιο, αγρό, βοσκότοπο κ.λπ.) δεν θα αφαιρείται η επιφάνεια του κτίσματος αλλά θα λαμβάνεται υπόψη ολόκληρη η συνολική επιφάνεια (καλυμμένη και ακάλυπτη)!
Αναλυτικά, ο υπολογισμός του φόρου θα γίνεται ως εξής:
* Για τα εντός σχεδίου πόλεως ή οικισμού οικόπεδα, ο συντελεστής του φόρου θα κλιμακώνεται από 0,003 ευρώ ανά τετραγωνικό μέτρο έως 9 ευρώ το τετραγωνικό μέτρο, ανάλογα με την αξία ανά τ.μ. οικοπέδου, η οποία ονομάζεται «μοναδιαία αξία» οικοπέδου. Ειδικότερα, η κλίμακα υπολογισμού του φόρου θα είναι η εξής:
| Μοναδιαία αξία (ευρώ/τ.μ.) | Φορολογική Ζώνη | Συντελεστής φόρου (ευρώ/τ.μ.) | ||
| 0,01 | – | 2,00 | 01 | 0,003 |
| 2,01 | – | 4,00 | 02 | 0,006 |
| 4,01 | – | 6,00 | 03 | 0,010 |
| 6,01 | – | 10,00 | 04 | 0,015 |
| 10,01 | – | 14,00 | 05 | 0,023 |
| 14,01 | – | 20,00 | 06 | 0,030 |
| 20,01 | – | 50,00 | 07 | 0,060 |
| 50,01 | – | 75,00 | 08 | 0,120 |
| 75,01 | – | 100,00 | 09 | 0,150 |
| 100,01 | – | 150,00 | 10 | 0,200 |
| 150,01 | – | 200,00 | 11 | 0,300 |
| 200,01 | – | 300,00 | 12 | 0,450 |
| 300,01 | – | 400,00 | 13 | 0,600 |
| 400,01 | – | 500,00 | 14 | 0,800 |
| 500,01 | – | 600,00 | 15 | 1,000 |
| 600,01 | – | 700,00 | 16 | 1,300 |
| 700,01 | – | 800,00 | 17 | 1,500 |
| 800,01 | – | 900,00 | 18 | 1,700 |
| 900,01 | – | 1.000,00 | 19 | 1,900 |
| 1.000,01 | – | 1.500,00 | 20 | 2,500 |
| 1.500,01 | – | 2.000,00 | 21 | 3,000 |
| 2.000,01 | – | 3.000,00 | 22 | 4,000 |
| 3.000,01 | – | 4.000,00 | 23 | 6,000 |
| 4.000,01 | – | 5.000,00 | 24 | 7,500 |
| 5.000,01 | + | 25 | 9,000 | |
Η «μοναδιαία αξία» ανά τετραγωνικό μέτρο θα προκύπτει από τη διαίρεση της φορολογητέας αξίας του οικοπέδου με τα τετραγωνικά μέτρα της συνολικής επιφάνειάς του. Η φορολογητέα αξία του οικοπέδου θα είναι το γινόμενο που θα προκύπτει από τον πολλαπλασιασμό του «συντελεστή οικοπέδου» (Σ.Οικ.), επί την συνολική τιμή εκκίνησης του οικοπέδου, επί τον συντελεστή πρόσοψης και τα τετραγωνικά μέτρα της επιφάνειας του οικοπέδου.
Για τον υπολογισμό της συνολικής τιμής εκκίνησης θα λαμβάνονται υπόψη η τιμή εκκίνησης ανά τ.μ. και ο Συντελεστής Αξιοποίησης Οικοπέδου (ΣΑΟ), όπως έχουν καθοριστεί με τις υπουργικές αποφάσεις περί καθορισμού των αντικειμενικών αξιών. Αν το οικόπεδο είναι δεσμευμένο για κοινωφελή χρήση, ο ΣΑΟ είναι ίσος με το συντελεστή δόμησης του Οικοδομικού Τετραγώνου, όπως έχει καθοριστεί με το Π.Δ. κύρωσης του Σχεδίου Πόλεως.
Αν το οικόπεδο βρίσκεται σε περιοχή, στην οποία δεν έχουν καθοριστεί με τις αποφάσεις που προβλέπονται στο προηγούμενο εδάφιο, συντελεστής οικοπέδου (Σ.Οικ.), συνολική τιμή εκκίνησης του οικοπέδου και συντελεστής αξιοποίησης οικοπέδου (ΣΑΟ), λαμβάνονται οι χαμηλότεροι Σ.Οικ., συνολική τιμή εκκίνησης του οικοπέδου και Σ.Α.Ο. της ζώνης με τη χαμηλότερη τιμή ζώνης της οικείας Δημοτικής Ενότητας, όπως ορίζονται κάθε φορά στις αποφάσεις του Υπουργού Οικονομικών που εκδίδονται κατ’ εξουσιοδότηση του άρθρου 41 του ν.1249/1982. Αν δεν έχουν καθοριστεί τέτοιες ζώνες και τέτοιοι συντελεστές στη Δημοτική Ενότητα, λαμβάνονται οι κατώτερες αντίστοιχες τιμές του οικείου Δήμου, και, αν δεν έχουν καθοριστεί ούτε στο Δήμο, λαμβάνονται οι κατώτερες αντίστοιχες τιμές της οικείας Περιφερειακής Ενότητας.
Ο συντελεστής πρόσοψης του οικοπέδου θα ισούται με 1 αν το οικόπεδο έχει πρόσοψη σε μία μόνο οδό, 1,08 αν έχει προσόψεις σε 2 ή περισσότερες οδούς ή σε οδό και πλατεία και 0,80 αν δεν έχει πρόσοψη σε οδό.
Αν στο οικόπεδο υπάρχει κτίσμα, η επιφάνεια του οικοπέδου για την οποία επιβάλλεται ο κύριος φόρος του ΕΝ.Φ.Ι.Α. ισούται με το υπόλοιπο της συνολικής επιφάνειας αφού αφαιρεθεί η επιφάνεια του οικοπέδου, η οποία αναλογεί στο συντελεστή αξιοποίησης του οικοπέδου (ΣΑΟ), με βάση τη δόμηση η οποία έχει πραγματοποιηθεί στο οικόπεδο. Στην περίπτωση που το κτίσμα έχει ηλικία 100 ετών ή μεγαλύτερη, θεωρείται ότι ο ΣΑΟ έχει εξαντληθεί.
β) Ο φόρος θα προκύπτει ως το γινόμενο της επιφανείας σε τετραγωνικά μέτρα επί τον συντελεστή φόρου.
* Για τις εκτάσεις γης εκτός σχεδίου πόλης ή οικισμού (αγροτεμάχια, αγρούς, βοσκοτόπους κ.λπ.) θα εφαρμόζεται ένας βασικός συντελεστής φορολογίας (Β.Σ.Φ.), ο οποίος ορίζεται σε 0,001 ευρώ ανά τετραγωνικό μέτρο ή σε 1 ευρώ ανά στρέμμα. Από κει και πέρα για τον υπολογισμό του τελικού φόρου θα λαμβάνονται υπόψη και διάφοροι άλλοι συντελεστές που αποτυπώνουν τα ιδιαίτερα χαρακτηριστικά κάθε έκτασης. Οι συντελεστές αυτοί είναι:
α) Ο Συντελεστής Θέσης. Ο Συντελεστής Θέσης (Σ.Θ.) αντιστοιχεί στην ελάχιστη αντικειμενική αξία γης (Αρχική Βασική Αξία ή Α.Β.Α.) της Δημοτικής Ενότητας στην οποία ανήκει η εκτός σχεδίου έκταση (το αγροτεμάχιο, ο αγρός, ο βοσκότοπος κ.λπ.). Ο Συντελεστής Θέσης θα κλιμακώνεται σύμφωνα με τον παρακάτω πίνακα:
| Ο ΣΥΝΤΕΛΕΣΤΗΣ ΘΕΣΗΣ | |
| Ελάχιστη αξία (Αρχική Βασική Αξία) με βάση το σύστημα των αντικειμενικών αξιών γης (ΑΑΓΗΣ) σε ευρώ ανά τ.μ. | Συντελεστής |
| 0,1 – 0,49 | 1,0 |
| 0,5 – 0,99 | 1,1 |
| 1 – 1,99 | 1,2 |
| 2 – 2,99 | 1,3 |
| 3 – 4,99 | 1,5 |
| 5 – 6,99 | 1,7 |
| 7 – 9,99 | 2,0 |
| 10 – 14,99 | 2,3 |
| 15 – 19,99 | 2,5 |
| 20 και άνω | 3,0 |
β) Ο Συντελεστής Χρήσης. Ανάλογα με τη χρήση της εδαφικής έκτασης, θα εφαρμόζεται Συντελεστής Χρήσης (ΣΧ), ο οποίος θα κυμαίνεται από 0,5 έως 2,5, σύμφωνα με τον παρακάτω πίνακα:
| Είδος χρήσης | Συντελεστής |
| Δάσος ή δασική έκταση | 0,1 |
| Βοσκότοπος | 0,5 |
| Μονοετής καλλιέργεια | 2,0 |
| Ελαιοκαλλιέργεια | 2,0 |
| Δενδροκαλλιέργειες | 2,0 |
| Μεταλλείο – Λατομείο | 5,0 |
| Υπαίθρια έκθεση-χώροι στάθμευσης αυτοκινήτων και αναψυχής | 8,0 |
γ) Ο Συντελεστής Άρδευσης (ΣΑρ), ο οποίος ορίζεται σε 1,1.
δ) Ο Συντελεστής Απαλλοτρίωσης (ΣΑπ), ο οποίος ορίζεται σε 0,75.
ε) Ο Συντελεστής Κατοικίας. Σε περίπτωση ύπαρξης κατοικίας εντός της εδαφικής έκτασης θα εφαρμόζεται Συντελεστής Κατοικίας (ΣΚ) ίσος με 5. Αν η κατοικία είναι η μοναδική για την οικογένεια του ιδιοκτήτη κι έχει επιφάνεια χαμηλότερη των 150 τετραγωνικών μέτρων, ο Συντελεστής Κατοικίας δεν θα εφαρμόζεται. Αν η εδαφική έκταση έχει επιφάνεια άνω των 10.000 τετραγωνικών μέτρων, ο Συντελεστής Κατοικίας θα εφαρμόζεται μέχρι και τα 10.000 τ.μ..
Για να υπολογιστεί ο Ενιαίος Φόρος Ακινήτων κάθε εδαφικής έκτασης θα πολλαπλασιάζεται ο αριθμός των τετραγωνικών μέτρων της επιφάνειας της έκτασης με τον βασικό συντελεστή φορολογίας, που ανέρχεται σε 0,001 ευρώ ανά τ.μ. Από κει και πέρα το γινόμενο που προκύπτει θα πολλαπλασιάζεται διαδοχικά με τον Συντελεστή Θέσης, τον Συντελεστή Χρήσης, τον Συντελεστή Άρδευσης (αν η έκταση είναι αρδευόμενη), τον Συντελεστή Απαλλοτρίωσης (αν η έκταση είναι απαλλοτριωτέα) και τον Συντελεστή Κατοικίας (αν υπάρχει κατοικία).
Β. Υπολογισμός του «συμπληρωματικού» ΕΝ.Φ.Ι.Α.
Στην αξία των δικαιωμάτων της πλήρους κυριότητας, της ψιλής κυριότητας και της επικαρπίας επί κτισμάτων και εκτός σχεδίων πόλεων εκτάσεων γης επιβάλλεται συμπληρωματικός ΕΝ.Φ.Ι.Α., ο οποίος υπολογίζεται σύμφωνα με τις διατάξεις των επόμενων παραγράφων του παρόντος.
Για κάθε φυσικό πρόσωπο ο συμπληρωματικός φόρος επιβάλλεται και υπολογίζεται στο μέρος της συνολικής αξίας των δικαιωμάτων το οποίο υπερβαίνει τις 300.000 ευρώ, σύμφωνα με τα κλιμάκια και τους συντελεστές του παρακάτω πίνακα:
| ΚΛΙΜΑΚΙΟ ΦΟΡΟΛΟΓΗΤΕΑΣ ΑΞΙΑΣ (σε ευρώ) | Συντελεστής | ||
| 0,01 | – | 300.000 | 0,0% |
| 300.000,01 | – | 400.000 | 0,1% |
| 400.000,01 | – | 500.000 | 0,2% |
| 500.000,01 | – | 600.000 | 0,3% |
| 600.000,01 | – | 700.000 | 0,6% |
| 700.000,01 | – | 800.000 | 0,7% |
| 800.000,01 | – | 900.000 | 0,8% |
| 900.000,01 | – | 1.000.000 | 0,9% |
| Υπερβάλλον | 1,0% | ||
Για κάθε νομικό πρόσωπο ή νομική οντότητα, ο συμπληρωματικός ΕΝ.Φ.Ι.Α. επιβάλλεται και υπολογίζεται στη συνολική αξία των δικαιωμάτων επί ακινήτων και ισούται με το 5‰.
Ειδικά για τα Ν.Π.Δ.Δ. και τα Ν.Π.Ι.Δ. μη κερδοσκοπικού χαρακτήρα, ο συμπληρωματικός ΕΝ.Φ.Ι.Α ισούται με 2,5‰ επί της συνολικής αξίας των δικαιωμάτων για τα ακίνητα που δεν ιδιοχρησιμοποιούν.
Η κυβέρνηση πέτυχε να μεταφερθεί το φορολογικό βάρος του ΕΝΦΙΑ στα υψηλά και πολύ υψηλά εισοδήματα ανέφερε ο αναπληρωτής υπουργός Οικονομικών Τρύφωνας Αλεξιάδης, μιλώντας στο «Κόκκινο».
Στην πραγματική οικονομία και τα δραματικά αποτελέσματα της κυβερνητικής πολιτικής ρίχνει το βάρος η Ν.Δ., την ώρα που το Μέγαρο Μαξίμου στρέφει τους προβολείς της δημοσιότητας στις τηλεοπτικές άδειες. «Δεν είναι αυτή η Ελλάδα που αξίζουμε. Σχέδιο εξόδου από την κρίση έχει μόνο η Ν.Δ.» ανέφερε σε tweet του ο Κυριάκος Μητσοτάκης, με αφορμή τα […]

Μετά την αγωνία για το χρόνο και τις δόσεις αποπληρωμής του ΕΝΦΙΑ ξεκίνησε από χθες ο γολγοθάς της πληρωμής του, με τα πρώτα εκκαθαριστικά να έχουν ήδη αναρτηθεί στις προσωπικές μερίδες των «τυχερών» στο TAXISnet.
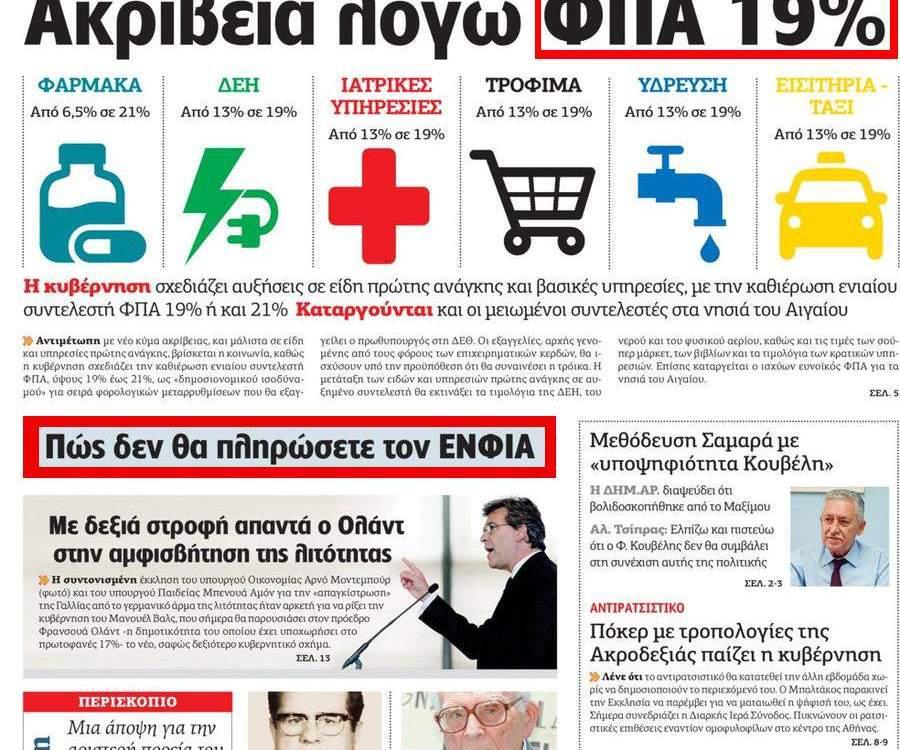
Η ανάρτηση στο taxisnet των εκκαθαριστικών του ΕΝΦΙΑ ήταν αρκετή για τους χρήστες του διαδικτύου προκειμένου να θυμηθούν πρωτοσέλιδα της Αυγής η οποία τασσόταν σε κάθε ευκαιρία κατά του φόρου.
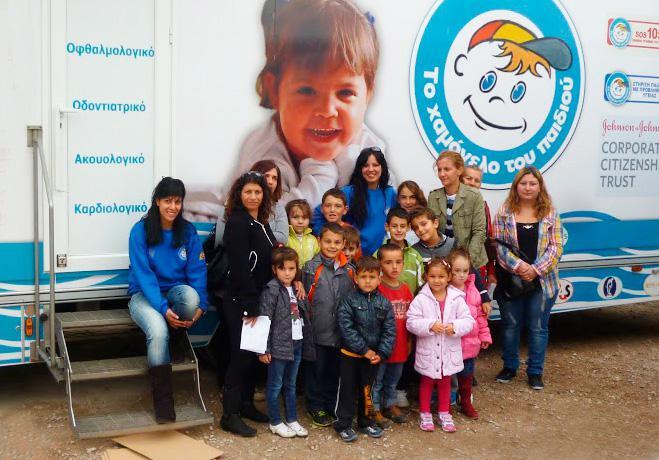
57.000€ είναι το ποσό ΕΝΦΙΑ που καλείται να πληρώσει «Το Χαμόγελο του Παιδιού». Ανοικτές επιστολές στον Αλέξη Τσίπρα από δύο παιδιά που μεγάλωσαν στο «Χαμόγελο».
Μαλλιά κουβάρια έχουν γίνει στην ειδική Επιτροπή που προσπαθεί να βγάλει άκρη με το νέο σύστημα αντικειμενικών-εμπορικών τιμών των ακινήτων και όσο πλησιάζουμε στο σημείο «μηδέν», τόσο πιο κοντά φαντάζει μια πολιτική και προφανώς μεσοβέζικη λύση.
Από τα ξημερώματα της Δευτέρας άρχισε στο Taxisnet η ανάρτηση των εκκαθαριστικών του ΕΝΦΙΑ με την πληρωμή του φόρου των ακινήτων να καταβάλλεται σε πέντε δόσεις.
Από αύριο, εκτός απροόπτου, αναμένεται η ανάρτηση στο διαδίκτυο των εκκαθαριστικών του ΕΝΦΙΑ.
Μπορεί ο διαγωνισμός για τις τηλεοπτικές συχνότητες (στις 30 Αυγούστου) και η διπλωματία κορυφής του πρωθυπουργού στη διάρκεια του Σεπτεμβρίου να σκεπάσουν τον ΕΝΦΙΑ; Επικοινωνιακά δεν είναι ακατόρθωτο, όμως στην πραγματική ζωή θα έχει μεγάλο βάρος η πρώτη δόση που θα πληρωθεί στο τέλος του επόμενου μήνα και η δεύτερη που θα αθροιστεί τον Οκτώβριο […]
Οι στόχοι του πρώτου προγράμματος του ΣΥΡΙΖΑ εξακολουθούν να υφίστανται παρά τις όποιες αποκλίσεις, δήλωσε στο ΣΚΑΪ, ο υφυπουργός Εξωτερικών Δημήτρης Μάρδας.
Σε μια πραγματικά πρωτοφανή δήλωση προέβη η βουλευτής του ΣΥΡΙΖΑ Χαρά Καφαντάρη, καλεσμένη στη χθεσινή εκπομπή «Επί του πιεστηρίου»στο Κontra channel με τους Μάκη Κουρή και Σωτήρη Ξενάκη.

Την ώρα που ο κόσμος ξεσηκώνεται για ΕΝΦΙΑ, άγρια φορολόγηση και οι περισσότεροι πολίτες δεν μπορούν να ανταποκριθούν στις υποχρεώσεις τους, ο αναπληρωτής υπουργός Εξωτερικών Νίκος Ξυδάκης με δηλώσεις του προκαλεί την κοινή γνώμη.
«Εφικτό» χαρακτήρισε ο αναπληρωτής υπουργός Οικονομικών, Τρύφωνας Αλεξιάδης, τον στόχο είσπραξης των 2,65 δισ. ευρώ από τον φετινό Ενιαίο Φόρο Ιδιοκτησίας Ακινήτων (ΕΝΦΙΑ), κατά τη διάρκεια τηλεοπτικής του παρέμβασης στην ΕΡΤ.
Τελειώνει το θρίλερ με τα εκκαθαριστικά του ΕΝΦΙΑ τα οποία αναμένεται να αναρτηθούν από την Τετάρτη 31 Αυγούστου μέχρι και την Παρασκευή 2 Σεπτεμβρίου (δηλαδή μια εβδομάδα πριν από τη ΔΕΘ) με βάση το χρονοδιάγραμμα που έχει δώσει στη δημοσιότητα η ΓΓΔΕ.
Από την ερχόμενη εβδομάδα αναρτώνται στο Τaxisnet τα εκκαθαριστικά του ΕΝΦΙΑ και οι φορολογούμενοι που θα διαπιστώσουν λάθη που ανεβάζουν τον λογαριασμό θα πρέπει να υποβάλουν διορθωτική δήλωση ούτως ώστε να μην επιβαρυνθούν με επιπλέον φόρο.
Από την προσεχή Δευτέρα 29 Αυγούστου, θα αρχίσουν να αναρτώνται στο TAXIS τα εκκαθαριστικά για τον ΕΝΦΙΑ, ο οποίος θα καταβληθεί σε πέντε δόσεις- η πρώτη έως το τέλος του Σεπτεμβρίου εφέτος και η τελευταία έως το τέλος Ιανουαρίου 2017.
“Φρένο” στις προθέσεις της κυβέρνησης για επέκταση της ρύθμισης των 100 δόσεων προς το Δημόσιο και τα ασφαλιστικά ταμεία έβαλαν οι θεσμοί, αρνούμενοι να συναινέσουν σε νέες ευνοϊκές ρυθμίσεις, που επί της ουσίας διογκώνουν τα ληξιπρόθεσμα χρέη όπως υποστηρίζουν. Μάλιστα, ο αναπληρωτής υπουργός Οικονομικών Τρύφων Αλεξιάδης, μιλώντας στον ΣΚΑΪ, ανέφερε ότι δεν πρόκειται να υπάρξει […]
Επαναφορά του σχεδίου που είχε η πρώτη κυβέρνηση ΣΥΡΙΖΑ για φορολόγηση της μεγάλης περιουσίας με τελική στόχευση την ελάφρυνση από τον ΕΝΦΙΑ των χαμηλότερων εισοδηματικά ομάδων και ουσιαστικά την επιβολή ενός μεικτού τύπου συστήματος φορολόγησης ακίνητης αλλά και κινητής περιουσίας πλέον, με μερική αντικατάσταση του πλέον αντιδημοφιλούς φόρου των τελευταίων ετών, μελετά η κυβέρνηση.
Φοροτσουνάμι άμεσων και έμμεσων φόρων για μισθωτούς, συνταξιούχους, ελεύθερους επαγγελματίες και «προληπτικές» κατασχέσεις λογαριασμών και ακίνητης περιουσίας σε οφειλέτες συνθέτουν ένα εκρηκτικό σκηνικό για το αισιόδοξο κλίμα που θέλει να παρουσιάσει το Μαξίμου με τη σύνοδο των μεσογειακών χωρών στις 9 και την ομιλία στη ΔΕΘ στις 10 Σεπτεμβρίου. Τη στιγμή που χθες σε σύσκεψη […]
Ο αναπληρωτής υπουργός Οικονομικών Τ. Αλεξιάδης μιλώντας στο ΣΚΑΪ έκοψε τη φόρα όσων… ονειρεύονται νέες ρυθμίσεις 100 δόσεων, συμπεριλαμβανομένων των συναδέλφων του στο υπουργείο Εργασίας, που «άνοιξαν» το θέμα, βάζοντας στη συζήτηση και τους φορείς της αγοράς. Αν και στις επικείμενες διαπραγματεύσεις με τους ξένους τεχνοκράτες η ελληνική πλευρά θα θίξει το θέμα- με δεδομένο […]
Εντός του Αυγούστου θα αναρτηθούν τα εκκαθαριστικά του φετινού ΕΝΦΙΑ, σύμφωνα με όσα δήλωσε ο αναπληρωτής υπουργός Οικονομικών, Τρύφων Αλεξιάδης, μιλώντας στον ραδιόφωνο του «ΣΚΑΪ».
| eleftherostypos.gr | Ταυτότητα | |
| Διακριτικός Τίτλος: | Ελεύθερος Τύπος |
| Έδρα Εταιρείας: | Χλόης 80, Μεταμόρφωση Τ.Κ. 14452 |
| Νομική Μορφή: | Ιδιωτική Κεφαλαιουχική Εταιρεία |
| ΑΦΜ: | 801129700 – Δ.Ο.Υ.: ΚΕΦΟΔΕ ΑΤΤΙΚΗΣ |
| Νόμιμος Εκπρόσωπος – Διαχειριστής: | Αντωνίου Θωμάς |
| Δικαιούχος Domain Name: | ΕΤ ΕΚΔΟΤΙΚΗ Ι.Κ.Ε. |
| Διευθυντής: | Γιάννης Τσαπρούνης |
| Διευθυντές Σύνταξης: | Μιχάλης Μαρδάς – Δέσποινα Κονταράκη |
| Αρχισυνταξία: | Κώστας Κατίκος – Μιχαήλ Παπαβασιλείου |
| Εμπορικός Διευθυντής: | Δημήτρης Καλαμάρης |
| Διευθύντρια Ψηφιακού Μάρκετινγκ: | Ελένη Νικολετοπούλου |
| Στοιχεία Επικοινωνίας | |
| Τηλέφωνο: | +30210-8113000 |
| Email: | [email protected] |