Δεν είναι ότι λείπουν οι κατοικίες, το στεγαστικό πρόβλημα υπάρχει γιατί λείπουν οι κατοικίες που μπορεί να πληρώσει η μέση ελληνική οικογένεια.
Οι μεσίτες εξηγούν πως «στοκ» κατοικιών υπάρχει στην αγορά και πως οι τράπεζες χορηγούν έναν συνεχώς αυξανόμενο αριθμό στεγαστικών δανείων, για να καλύψουν τις ανάγκες των αγοραστών. Το «αγκάθι» είναι πως τα οικιστικά ακίνητα (διαμερίσματα, μονοκατοικίες και μεζονέτες) έχουν ξεφύγει μακριά από τις οικονομικές δυνατότητες του μέσου εργαζομένου.
Τα στοιχεία της αγοράς δείχνουν αλματώδη άνοδο τιμών 59% πανελλαδικά, έως 125% στις περιοχές υψηλής ζήτησης από το 2019, ενώ, σύμφωνα με τα στοιχεία του ΔΝΤ, την τελευταία 10ετία το διαθέσιμο εισόδημα έχει αυξηθεί μόλις 47%, ενώ από το 2019 ο κατώτατος μισθός, που έχει μεγαλύτερη άνοδο από τον μέσο, αυξήθηκε κατά 270 ευρώ ή +41,54%. Οπως και να το μετρήσει κανείς, οι τιμές των ακινήτων αυξάνονται ταχύτερα από τα εισοδήματα, ενώ παράλληλα τα εισοδήματα δέχονται και τις λοιπές πιέσεις του πληθωρισμού, με αποτέλεσμα τα νοικοκυριά να διαθέτουν σημαντικά μικρότερες δυνάμεις για την αγορά ακινήτων. Ξανά, ακίνητα υπάρχουν, ο κόσμος δεν έχει τα χρήματα να τα αγοράσει. Μπορεί το ελληνικό real estate να βρίσκεται σε ανάπτυξη, όμως μεγάλο ποσοστό της ζήτησης προέρχεται από το εξωτερικό και είναι ένας από τους λόγους που οι τιμές κινούνται ανοδικά, καθώς οι ξένοι αγοραστές έχουν και μεγαλύτερες οικονομικές δυνατότητες.
Παράλληλα, αν και ακίνητα υπάρχουν στην αγορά, η κληρονομιά της κρίσης είναι πως δεν υπάρχουν όσα θα μπορούσαν, αν δεν είχε καταρρεύσει η οικοδομή μετά το 2010. Για περισσότερο από μία δεκαετία η Ελλάδα κατασκεύαζε ελάχιστες νέες κατοικίες, ενώ ταυτόχρονα αυξανόταν η ζήτηση από νέους αγοραστές, Ελληνες και ξένους επενδυτές, προγράμματα Golden Visa, την αύξηση των μονοπρόσωπων νοικοκυριών και την αύξηση της ζήτησης, όταν μετά το 2019 άρχισαν τα πράγματα να γίνονται καλύτερα και ζεστάθηκε η οικονομία, καθώς και το ενδιαφέρον των αγοραστών. Η ζήτηση αυξήθηκε μετά την κρίση, η προσφορά, όμως, δεν ακολούθησε με τους ίδιους ρυθμούς. Μικρότερο ρόλο, αλλά ουσιαστικό, παίζει και η ανάπτυξη των βραχυχρόνιων μισθώσεων. Οι καταχωρίσεις αυξήθηκαν κατά περίπου 240% μεταξύ 2017 και 2024, ξεπερνώντας τις 230.000.
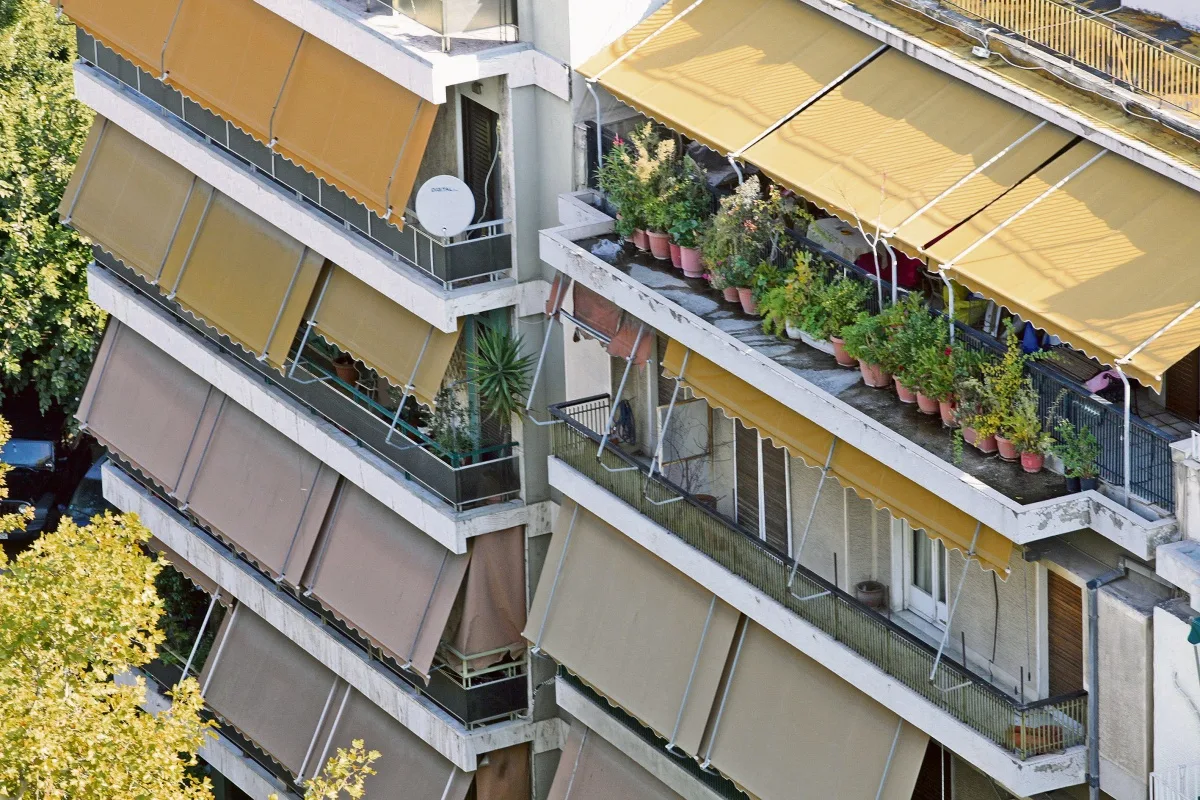
Ακίνητα – Στεγαστικό
Λείπει το σχέδιο
Οι μεσίτες, που έχουν συμφέρον σε μια υγιή αγορά, προτείνουν λύσεις, ώστε να αλλάξει το μίγμα και περισσότερα νοικοκυριά να έχουν τη δυνατότητα να αγοράσουν την κατοικία που έχουν ανάγκη. Σειρά προτάσεων έχει προτείνει και ο γνωστός μεσίτης και πρόεδρος του Πανελλαδικού Δικτύου E-Real Estates, Θεμιστοκλής Μπάκας, που επισημαίνει πως το στεγαστικό πρόβλημα στην Ελλάδα δεν αφορά μόνο τις αυξήσεις στα ενοίκια και στις τιμές κατοικιών. Το βασικό ζήτημα είναι ότι η χώρα εξακολουθεί να μη διαθέτει ένα ολοκληρωμένο και μακροπρόθεσμο σχέδιο στεγαστικής πολιτικής. Τα περισσότερα μέτρα που έχουν εφαρμοστεί μέχρι τώρα είναι περιορισμένης δυναμικής και σε μεγάλο βαθμό εξαρτώνται από τη δυνατότητα τραπεζικού δανεισμού ή την ύπαρξη ιδίων κεφαλαίων. Η Ευρωπαϊκή Επιτροπή επισημαίνει ότι η Ελλάδα βιώνει πλέον μια «κοινωνική φούσκα» ακινήτων. Η λύση δεν βρίσκεται μόνο στην ενίσχυση της ζήτησης, αλλά, κυρίως, στην αύξηση της προσφοράς κατοικιών, μέσω μιας οργανωμένης και μετρήσιμης στεγαστικής στρατηγικής.
ΤΟ ΔΝΤ
Σε ανάλυσή του, της ειδικής έκθεσης του ΔΝΤ για το στεγαστικό, στη χώρα μας, επισημαίνει πως απαιτείται μια μακροπρόθεσμη εθνική πολιτική που θα συνδυάζει:
Διαβάστε Επίσης
- αξιοποίηση των κλειστών κατοικιών μέσω ουσιαστικών κινήτρων ανακαίνισης,
- δημιουργία προσιτής και κοινωνικής κατοικίας,
- ενίσχυση της φοιτητικής στέγης,
- πολεοδομικά κίνητρα,
- φορολογικά κίνητρα για τη διάθεση κατοικιών με προσιτό μίσθωμα,
- προγράμματα εγγυοδοσίας και χρηματοδότησης για την πρώτη κατοικία,
- ανάπτυξη συνεργασιών δημόσιου και ιδιωτικού τομέα,
- σταθερό και αξιόπιστο θεσμικό πλαίσιο για τη μακροχρόνια μίσθωση,
- δημιουργία Εθνικού Παρατηρητηρίου Κατοικίας με συνεχή καταγραφή των πραγματικών αναγκών.
Παράλληλα, τονίζει πως η έκθεση του ΔΝΤ επιβεβαιώνει ότι η ελληνική αγορά κατοικίας δεν βρίσκεται μπροστά σε μια προσωρινή διαταραχή. Βρίσκεται μπροστά σε μια δομική πρόκληση.
Η αντιμετώπισή της δεν θα κριθεί από μία ακόμη επιδότηση ή από μία μεμονωμένη ρύθμιση. Θα κριθεί από το αν η χώρα θα καταφέρει να αυξήσει ουσιαστικά την προσφορά προσιτών κατοικιών, ώστε η πρόσβαση στη στέγη να επανέλθει από προνόμιο σε δικαίωμα για τη μέση ελληνική οικογένεια.
Ελεγχοι «κλειστών» ακινήτων: Διασταύρωση στα δηλωμένα ως «κλειστά» ακίνητα μέσω πλατφόρμας διασταυρώσεων της ΑΑΔΕ για την ανυπαρξία συμβάσεων με εταιρίες παροχής νερού, φυσικού αερίου και ηλεκτρικής ενέργειας. Εάν οι επιχειρήσεις κοινής ωφέλειας είναι συμβεβλημένες αλλά η κατανάλωση είναι χαμηλότερη από τα δεδομένα όρια (νερό 7 m³, ρεύμα 35 kwh), το ακίνητο θεωρείται επίσης κενό.
Φορολόγηση των «κλειστών» κατοικήσιμων οικιστικών ακινήτων σε «πιεσμένες» περιοχές – με απαλλαγή στην περίπτωση κατοίκησής τους. Το μέτρο μπορεί να εφαρμοστεί αποκλειστικά στις «πιεσμένες» περιοχές της χώρας μας. Η φορολόγηση μπορεί να προέλθει ενδεχομένως μέσα από την αύξηση του ΕΝΦΙΑ. Εχει εφαρμοστεί στη Γαλλία, στο Ηνωμένο Βασίλειο, στο Ισραήλ, στην Ιρλανδία και στις Πολιτείες Βανκούβερ και Οκλαντ του Καναδά, με μακροπρόθεσμο αποτέλεσμα την αύξηση της διαθεσιμότητας ακινήτων.
Κίνητρα στους ιδιοκτήτες
Η πόλη της Ρίγας (Λετονία) θέσπισε έναν κανονισμό για την αύξηση του φόρου ιδιοκτησίας μέχρι και 10-15 φορές υψηλότερο σε κτίρια που χαρακτηρίζονται ως υποβαθμισμένα, για να ενθαρρύνουν την αποκατάστασή τους. Η απειλή των αυξήσεων οδήγησε σε σημαντικές ανακαινίσεις. Το μέτρο θα μπορούσε να λειτουργήσει συνδυαστικά με την παροχή χρηματοδοτικών κινήτρων εκτός τραπεζικού συστήματος και φορολογικών κινήτρων για τους ιδιοκτήτες για να ενθαρρύνει την αποκατάσταση των κενών κατοικιών για την ενίσχυση της παροχής προσιτής στέγασης.
Πίνακας 1. Εξέλιξη μέσων ζητούμενων τιμών ακινήτων 2019-2026
| Περιοχή | Μέση τιμή (€/τ.μ.) | Ετήσια μεταβολή | Από το 2019 |
| Αττική | |||
| Αθήνα – Κέντρο | 2.400 | 4,2% | +78,9% |
| Βόρεια προάστια | 3.296 | 6,7% | +53,8% |
| Νότια προάστια | 4.052 | 4,4% | +63,5% |
| Δυτικά προάστια | 2.135 | 7,2% | +74,9% |
| Ανατ. προάστια | 2.305 | 8,5% | +58% |
| Πειραιάς | 2.500 | 4,2% | +86,6% |
| Προάστια Πειραιά | 2.075 | 8,6% | +84,9% |
| Υπόλοιπο Αττικής | 2.042 | 3,1% | +33,9% |
| Θεσσαλονίκη | |||
| Κεντρικός δήμος | 2.625 | 3,4% | +107,5% |
| Περιφ/κοί δήμοι | 1.881 | 12,8% | +75,3% |
| Υπόλ. νομού | 1.000 | 21,1% | +40,2% |
Πηγή: Δείκτης τιμών Spitogatos – SPI Β’ τρίμηνο
Πίνακας 2. Εξέλιξη τιμών Ελλάδα – Σύνολο επικράτειας
| Ετος | Μεταβολή τιμών |
| 2026 | 5,2% |
| 2025 | 9,4% |
| 2024 | 8,8% |
| 2023 | 10,9% |
| 2022 | 7,2% |
| 2021 | 6% |
| 2020 | 3,3% |
| 2019 | 8,2% |
| Σύνολο | +59% |
Πηγή: Δείκτης τιμών Spitogatos – SPI
Πίνακας 3. Μεταβολή τιμών στην Αττική (2019-2026)
| Περιοχή | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | Σύνολο |
| Αθήνα – Κέντρο | 4 | 11,6 | 11,6 | 12,3 | 7,4 | 3 | 1,8 | 27,2 | +78,9% |
| Βόρεια προάστια | 5,9 | 7,4 | 6,9 | 10,4 | 6,7 | 7,8 | 3,1 | 5,6 | +53,8% |
| Νότια προάστια | 3,6 | 7,4 | 6,9 | 13,6 | 11,7 | 6,8 | 2,7 | 10,8 | +63,5% |
| Δυτικά προάστια | 6,9 | 11,2 | 8,8 | 16,2 | 6,7 | 8,7 | 7,7 | 8,7 | +74,9% |
| Ανατ. προάστια | 7,1 | 7,2 | 12 | 11,3 | 7,5 | 5,3 | 4,1 | 3,5 | +58% |
| Πειραιάς | 4 | 0,7 | 24,1 | 15,9 | 11,7 | 7 | 6,9 | 16,3 | +86,6% |
| Προάστια Πειραιά | 7,1 | 8,3 | 17,2 | 19,5 | 8,4 | 9,5 | 7,4 | 7,5 | +84,9% |
| Υπόλοιπο Αττικής | 2,8 | 6,7 | 4,6 | 5,1 | 5,2 | 2 | 4,7 | 2,8 | +33,9% |
Πηγή: Δείκτης τιμών Spitogatos – SPI Β’ τρίμηνο
Πίνακας 4. Μεταβολή τιμών στη Θεσσαλονίκη (2019-2026)
| Περιοχή | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | Σύνολο |
| Κεντρικός δήμος | 3,3 | 10,1 | 11,4 | 20,8 | 11,5 | 6,7 | 15,5 | 28,2 | +107,5% |
| Περιφ/κοί δήμοι | 9,6 | 12,6 | 11,3 | 17,5 | 8,4 | 6,7 | 5,9 | 3,3 | +75,3% |
| Υπόλ. νομού | 14,4 | 13,4 | 10,8 | 1,6 | -0,7 | 0,7 | 1,5 | -1,5 | +40,2% |
Πηγή: Δείκτης τιμών Spitogatos – SPI Β’ τρίμηνο
Πίνακας 5. Εξέλιξη μισθών 2019-2026 (κατώτατος, μικτές αποδοχές)
| Ετος | Μισθός | Ετήσια μεταβολή |
| 2019 | 650€ | – |
| 2022 | 713€ | 9,69% |
| 2023 | 780€ | 9,40% |
| 2024 | 830€ | 6,41% |
| 2025 | 880€ | 6,02% |
| 2026 | 920€ | 4,55% |
| Σύνολο | +270€ | +41,54% |